Pasar minyak: pertumbuhan mingguan dengan premi risiko yang tetap
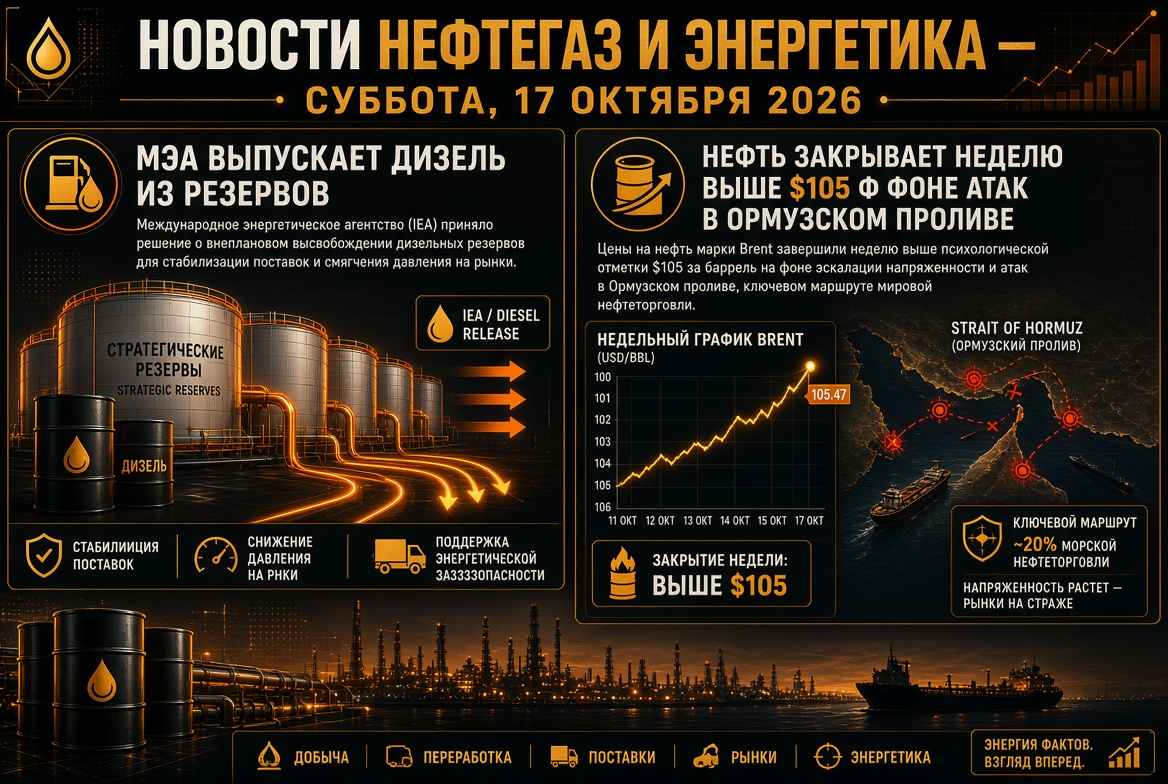
Pada hari Jumat, harga minyak mengalami penurunan moderat, tetapi minggu ini berakhir dengan positif. Kontrak berjangka Brent bulan Desember diperdagangkan dalam kisaran $105–105,5 per barel, sementara WTI berada di sekitar $97.
- Dinamika mingguan: Brent meningkat kurang dari 1%, WTI sekitar 6%.
- Cadangan di AS: cadangan komersial minyak turun 8,5 juta barel pada pekan yang berakhir 9 Oktober, di mana diperkirakan akan terjadi sedikit peningkatan. Penurunan ini merupakan yang terbesar sejak awal perang.
- Faktor badai: Sebagian produksi di Teluk Meksiko dihentikan sementara, yang mendukung jenis minyak AS.
- Spread Brent-WTI menyempit menjadi sekitar $8 per barel setelah sebelumnya mencapai lebih dari $9 di awal minggu.
Brent tetap sekitar 70% lebih mahal dibandingkan tahun lalu. Para analis mencatat: pasar masih menyimpan premi geopolitik yang signifikan, dan untuk menghapusnya sepenuhnya diperlukan kesepakatan antara AS dan Iran.
Selat Hormuz: arus minyak pulih, tetapi tidak stabil
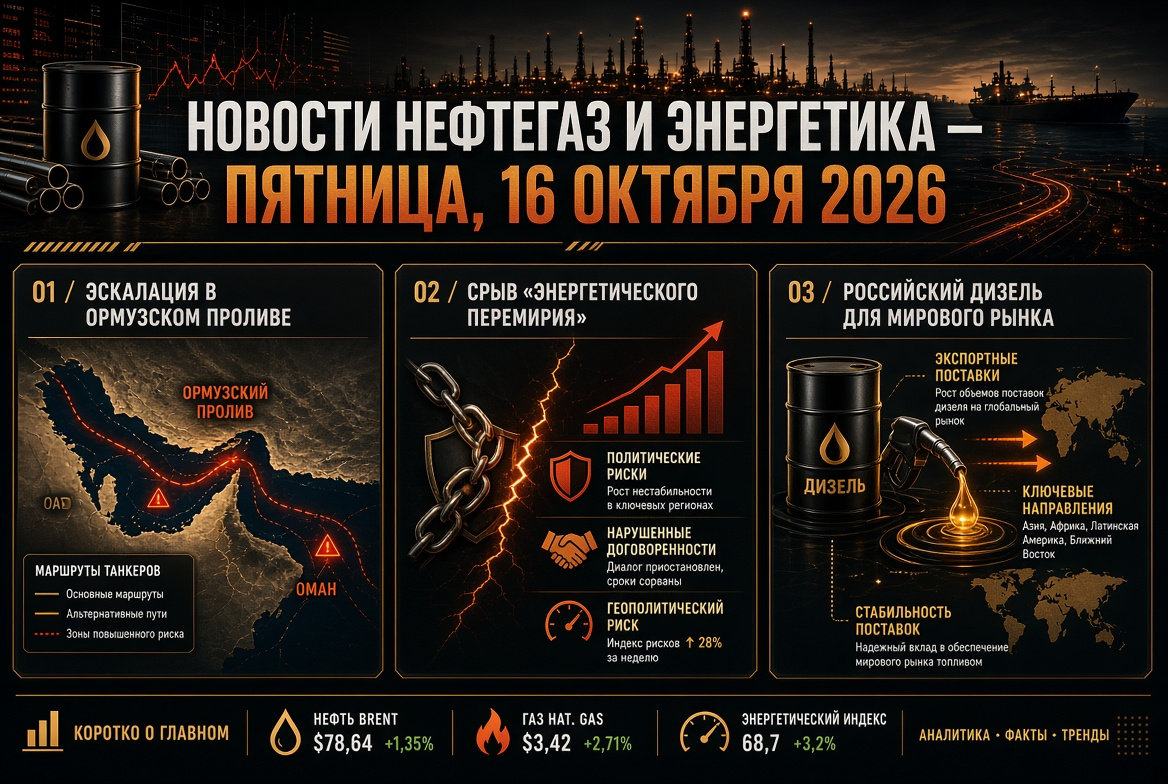
Situasi di Selat Hormuz tetap menjadi faktor utama penentu harga minyak, LNG, dan produk minyak.
- Arus bahan baku. Dalam tujuh hari hingga 13 Oktober, rata-rata sekitar 11,6 juta barel per hari melewati selat—sekitar 68% dari tingkat sebelum perang yang mencapai 17,15 juta.
- Pelayaran. Jumlah pelayaran dalam seminggu menurun menjadi 131. Banyak jalur kontainer yang dialihkan untuk menghindari selat.
- Insiden. Setelah tenggelamnya kapal kontainer GFS Pride, terjadi laporan baru mengenai kebakaran di tanker di Teluk Oman.
- Sinyal yang bertentangan. Teheran mengumumkan penutupan selat, sedangkan komando militer AS melaporkan lebih dari 19 juta barel minyak melewati pengawalan dalam sehari.
Harga tinggi membuat pelayaran tetap menguntungkan meskipun ada risiko perang: permintaan dari pembeli Asia mendorong pemilik kapal untuk terus melakukan pengangkutan.
IEA dan G7: pelepasan cadangan besar kedua tahun ini
IEA memutuskan untuk mengalirkan 100 juta barel cadangan yang tersisa ke pasar sebagai bagian dari kesepakatan bulan Maret, termasuk lebih dari 20 juta barel bahan bakar diesel. Ini adalah kelanjutan dari kesepakatan negara-negara G7 pada 2 Oktober untuk melepaskan cadangan dalam periode empat bulan dengan pengiriman prioritas diesel dalam 20 hari pertama.
- Margin penyulingan diesel di Eropa turun hampir 2% setelah pengumuman tersebut.
- Sejumlah analis percaya bahwa cadangan hanya sebagian meredakan ketegangan di pasar distilat menengah.
- AS mempertimbangkan pelonggaran sanksi terhadap kapal "armada bayangan" untuk menurunkan tarif sewa yang mencapai rekor.
Minyak berat – segmen baru yang sempit
Selain diesel, kekurangan bahan bakar kapal semakin mendesak. Menurut Vitol, konflik di Timur Tengah telah mengurangi pasokan minyak berat dari Teluk Persia sekitar 800.000 barel per bulan, sementara serangan terhadap kilang Rusia mengurangi pasokan sekitar 1 juta ton per bulan. Bagi perusahaan bunker dan pelayaran, ini menandakan harga bahan bakar akan tetap tinggi.
OPEC+: kuota di jeda, produksi di bawah target
Tujuh peserta utama OPEC+—Arab Saudi, Rusia, Irak, Kuwait, Kazakhstan, Aljazair, dan Oman—mempertahankan kuota untuk bulan November tanpa perubahan.
- Level target: sekitar 10,5 juta barel per hari untuk Arab Saudi, 9,9 juta untuk Rusia, 4,4 juta untuk Irak.
- Produksi aktual inti aliansi pada bulan Agustus mencapai sekitar 25 juta barel per hari—sekitar 5 juta di bawah level sebelum perang.
- Pengurangan sekitar 2 juta barel per hari tetap berlaku.
- Audit kapasitas produksi akan menentukan level dasar produksi untuk tahun 2027.
Rapat aliansi berikutnya dijadwalkan pada 1 November. Pengaruh OPEC+ terhadap fisik pasar minyak saat ini terbatas: logistik di Teluk Persia memainkan peran yang menentukan.
Gas dan LNG: Eropa memasuki musim dingin dengan kekurangan cadangan
Pasar gas Eropa tetap menjadi salah satu segmen paling tegang dalam energi global.
- Harga: Futures TTF diperdagangkan sekitar €86 per MWh, sekitar 2,6 kali lebih tinggi dibandingkan tahun lalu.
- Penyimpanan: Penyimpanan gas di UE terisi sekitar 74% terhadap norma lima tahun sekitar 89%. Brussel mengurangi target dari 90% menjadi 80%.
- Asia: indikator JKM bertahan di sekitar $26 per MMBtu, Eropa dan Asia bersaing untuk setiap pengiriman LNG.
Selama Minggu Energi Rusia, terdengar klaim akan datangnya "masa keemasan" gas: gas kini tidak hanya dilihat sebagai bahan bakar transisi. Selain itu, pernyataan SOCAR tentang niat untuk membeli gas dari "Gazprom" menjadi sinyal restrukturisasi arus gas regional.
Batu bara: LNG yang mahal mengembalikan permintaan di Asia
Batu bara energi Newcastle diperdagangkan sekitar $150 per ton. Puncak harga bulan Oktober—$152,20—menjadi level tertinggi sejak Oktober 2024, dengan pertumbuhan tahunan melebihi 40%.
- Batu bara energi berkualitas sekitar $20 per MMBtu lebih murah daripada LNG di pasar Asia utama.
- Impor total batu bara oleh Cina, Jepang, dan Korea Selatan pada kuartal IV dapat meningkat sekitar 20 juta ton.
- Di Rusia, menurut estimasi industri, kerugian pengusaha batu bara pada tahun 2027 dapat menyusut sekitar 200 miliar rubel.
Pembangkit listrik dan RE: fokus pada ketahanan
Krisis energi mempercepat investasi dalam energi terbarukan dan pembangkit cadangan secara bersamaan.
- Di Eropa, perusahaan energi mengombinasikan pembangkit listrik tenaga surya dengan penyimpanan, mengurangi ketergantungan pada gas pada jam-jam puncak.
- Di Rusia, "Gazprom Energoholding" merencanakan pembangunan pembangkit baru di Moskow dengan kapabilitas hingga 480 MW, dan pembangkit terdistribusi dibahas sebagai langkah darurat.
- Pada 29 Oktober, IEA akan mempresentasikan laporan Renewables 2026 dengan proyeksi baru untuk penambahan kapasitas energi terbarukan.
Rusia: pasar produk minyak, kilang, dan produksi
Pasar bahan bakar domestik Rusia menunjukkan stabilisasi jangka pendek di tengah pembatasan dan kesepakatan diesel dengan AS.
- Ritel: harga rata-rata bensin adalah 78,68 rubel per liter, sedangkan diesel 86,67 rubel. Sejak awal tahun, harga bensin meningkat 21,4%, dan diesel meningkat 13,5%.
- Ekspor: larangan ekspor bensin berlaku hingga 31 Januari 2027, sementara pembatasan ekspor diesel dicabut lebih awal.
- Kesepakatan diesel: pengiriman ke AS dan pasar global—300.000 ton pada bulan Oktober, 500.000 ton pada bulan November, dan 1 juta ton pada bulan Desember.
- Produksi: Lapangan Laya Vozhskoe di NAO telah memulai uji coba operasional. Kementerian Energi dan Kementerian Keuangan sedang menyesuaikan insentif pajak untuk cadangan yang sulit dijangkau.
Risiko kunci bagi sektor pengolahan minyak adalah kondisi kilang setelah kegagalan "gencatan energi": jumlah muatan pabrik secara langsung mempengaruhi volume ekspor produk minyak.
Poin penting bagi investor di sektor energi minggu depan
- Selat Hormuz: Peningkatan arus minyak dapat mengurangi premi risiko; serangan baru dapat mengembalikan Brent ke $110.
- Cadangan IEA: Kecepatan aliran diesel ke pasar akan menentukan dinamika spread crack dan margin kilang.
- Sanksi terhadap "armada bayangan": Keputusan resmi AS dapat menurunkan tarif sewa.
- Data EIA mengenai cadangan minyak di AS pada 21 Oktober.
- Rapat Bank Rusia pada 23 Oktober: inflasi meningkat menjadi 7,2%, yang penting untuk penilaian saham perusahaan minyak dan gas.
- Kalendar politik: Rapat OPEC+ 1 November dan pemilihan tengah jalur di AS pada 3 November.
Ringkasan minggu: pasar global untuk minyak, gas, batu bara, dan produk minyak tetap dalam keadaan kekurangan struktural. Pelepasan cadangan strategis dan skema logistik baru meredakan lonjakan harga, tetapi tidak menghilangkan penyebab utama ketegangan—kemandekan pasokan dari Teluk Persia. Bagi peserta pasar energi, prioritas tetap pada lindung nilai risiko harga, diversifikasi pasokan, dan pengendalian margin pemrosesan.