Berita Minyak dan Gas serta Energi per 31 Oktober 2026 menunjukkan bahwa kompleks bahan bakar dan energi (BBE) global menyambut musim dingin dengan harga yang sangat tinggi. Minyak Brent bertahan di atas $110 per barel, serangan terhadap kapal tanker di Selat Hormuz masih berlanjut. Gas Eropa untuk pertama kalinya sejak 2022 naik menjadi €100 per MWh, dan OPEC+ bersiap membahas kuota untuk Desember. Berikut adalah peristiwa utama pasar komoditas dan energi selama sepekan serta artinya bagi investor, perusahaan minyak, dan perusahaan bahan bakar.
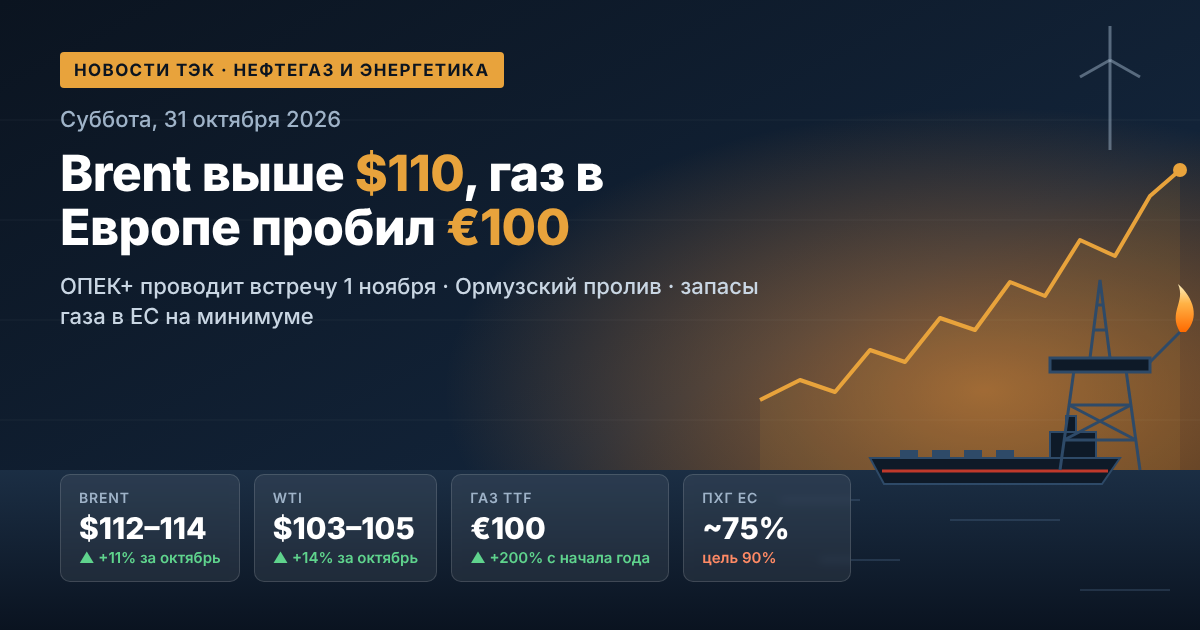
Angka kunci pekan ini di pasar BBE
- Minyak Brent (futures Januari): $112–114 per barel, pada Jumat sempat naik hingga $114,06 dalam sehari.
- WTI: sekitar $103–105 per barel, selisih dengan Brent menyusut menjadi sekitar $9.
- Kenaikan sepanjang Oktober: Brent naik sekitar 11%, WTI — 14%.
- Gas TTF: sekitar €100 per MWh, sejak awal tahun harga naik lebih dari 200%.
- Cadangan gas di penyimpanan UE: sekitar 75% dengan patokan normal 90% pada 1 November.
Pasar minyak: premi geopolitik kembali meningkat
Pada Kamis malam harga minyak turun: pasar merespons upaya baru penyelesaian konflik Timur Tengah secara diplomatis, dan Brent turun menjadi sekitar $110. Pada Jumat pagi kuotasi menutup penurunan setelah laporan serangan terhadap kapal tanker di Selat Hormuz. Investor melihat bahwa ancaman terhadap pasokan bahan baku belum hilang.
Situasinya kontradiktif. Ekspor minyak dari Timur Tengah pulih hampir mencapai 80% dari tingkat sebelum perang, dan aliran melalui Selat Hormuz meningkat menjadi 10,9 juta barel per hari. Namun sejak awal Oktober di selat dan perairan sekitarnya tercatat lebih dari 28 serangan terhadap kapal. Karena itu, bahan baku fisik di pasar lebih banyak, tetapi premi risiko tetap tinggi.
Apa yang akan memengaruhi minyak dalam beberapa pekan ke depan
- Jalannya perundingan tidak langsung antara AS dan Iran, serta kontak Riyadh dengan Teheran.
- Keamanan pelayaran di Selat Hormuz dan biaya asuransi kapal tanker.
- Pemilihan parlemen di Israel dan pemilihan di AS, yang dapat meningkatkan volatilitas.
- Revisi proyeksi permintaan: OPEC menurunkan perkiraan pertumbuhan konsumsi minyak dunia pada 2026 menjadi 0,4 juta b/d dari sebelumnya 1,4 juta b/d.
OPEC+: pertemuan 1 November dan persiapan kuota untuk 2027
Pada Minggu, 1 November, tujuh negara kunci OPEC+ akan menggelar pertemuan daring: Arab Saudi, Rusia, Irak, Kuwait, Kazakhstan, Aljazair, dan Oman. Pasar menantikan bahwa target tingkat produksi untuk Desember tidak berubah. Patokan yang berlaku:
- Arab Saudi — 10,5 juta b/d;
- Rusia — 9,9 juta b/d;
- Irak — 4,4 juta b/d;
- Kuwait — 2,7 juta b/d;
- Kazakhstan — 1,6 juta b/d;
- Aljazair — 1,0 juta b/d, Oman — 0,8 juta b/d.
Pada September aliansi sepenuhnya mengembalikan ke pasar 1,65 juta b/d pemotongan sukarela tahun 2023, tetapi dalam praktiknya sebagian besar volume tersebut tidak muncul. Pada Agustus tujuh negara memproduksi sekitar 25 juta b/d — sekitar 5 juta b/d lebih rendah daripada sebelum perang. Hingga akhir tahun masih berlaku sekitar 2 juta b/d pemotongan tahun 2022. Tema utama bagi investor adalah penilaian kapasitas produksi para anggota: dari itu bergantung tingkat dasar dan kuota untuk 2027. Pertemuan menteri penuh dijadwalkan pada 29 November.
Gas dan LNG: Eropa memasuki musim dingin dengan cadangan minimal
Pasar gas Eropa saat ini merupakan zona ketegangan utama dalam energi global. Pada 28 Oktober futures TTF untuk pertama kalinya sejak 2022 melampaui €100 per MWh, dan pada Jumat harga bertahan di sekitar level tersebut. Penyebab utama:
- Kekurangan LNG: Qatar beroperasi dalam status force majeure hingga akhir November, pasokan dari kawasan Teluk Persia sebagian terblokir.
- Cadangan rendah di penyimpanan: di UE sekitar 75%, di Jerman — sekitar 61%. Untuk waktu tahun ini, ini adalah level terendah sepanjang sejarah pengamatan.
- Persaingan dengan Asia untuk kargo LNG: pada pertengahan Oktober terminal regasifikasi Eropa rata-rata hanya terisi 37%.
Menurut penilaian regulator Eropa ACER, perang telah meningkatkan pengeluaran UE untuk impor gas sebesar €18–33 miliar. ENTSOG memperingatkan: jika defisit LNG berlanjut, pada akhir musim dingin penyimpanan dapat turun di bawah 30%. Selisih antara TTF Eropa dan Henry Hub Amerika (sekitar $3 per MMBtu) melebar menjadi sekitar $27 per MMBtu. Ini membuat ekspor LNG Amerika sangat menguntungkan.
Ketenagalistrikan dan EBT: krisis mempercepat transisi energi
Gas yang mahal langsung membuat listrik juga mahal: di pasar grosir, harga pada jam beban puncak biasanya ditentukan oleh pembangkit listrik berbahan bakar gas. Di sejumlah wilayah pemerintah telah memberlakukan langkah darurat penghematan energi.
Namun demikian, krisis mendorong pengembangan energi terbarukan. Menurut proyeksi IEA, pada 2026 EBT untuk pertama kalinya akan melampaui batu bara dan menjadi sumber listrik terbesar di dunia. Pembangkitan energi surya akan tumbuh sekitar 600 TWh, dan pembangkitan surya akan melampaui angin, menjadi sumber terbarukan terbesar kedua setelah hidroenergi. Bagi importir energi di Eropa dan Asia, pembangkitan sendiri berbasis EBT semakin menjadi persoalan ketahanan energi.
Batu bara: permintaan ditopang gas yang mahal
Dengan harga gas sekitar €100 per MWh, perusahaan energi di Eropa dan Asia sering memilih batu bara daripada gas. Hal ini menopang permintaan batu bara termal, terutama di kalangan importir Asia yang bersaing dengan Eropa untuk LNG. Di sisi lain, rute Laut Hitam masih berisiko bagi pelayaran, yang mempersulit logistik bagi sebagian pemasok. Pada akhirnya pasar batu bara tetap bergantung pada situasi gas: selama gas mahal, batu bara memiliki permintaan yang stabil.
Minyak Rusia: pendapatan di atas patokan anggaran
Bagi sektor minyak dan gas Rusia, harga dunia yang tinggi berarti pendapatan tambahan. Pada tiga pekan pertama Oktober perusahaan menerima untuk Urals rata-rata sekitar 8,7 ribu rubel ($103,4) per barel — 11% lebih tinggi daripada September, dan sekitar 60% di atas level yang dianggarkan (patokan anggaran — $59 per barel).
Namun biaya juga meningkat:
- diskon Urals terhadap Dated Brent di pelabuhan Baltik meningkat menjadi sekitar $21 per barel akibat persaingan dengan minyak Timur Tengah di pasar India;
- biaya angkut kapal tanker Suezmax dan Aframax dari pelabuhan Baltik dan Laut Hitam ke India naik ke rekor $27–32 per barel;
- pelayaran di kawasan Laut Hitam menjadi jauh lebih berbahaya, asuransi kapal di sana lebih mahal.
Produk minyak dan kilang: pasar bahan bakar Rusia di bawah kendali langsung
Pasar produk minyak domestik di Rusia tetap menjadi fokus regulator. Dari 1 Agustus 2026 hingga 31 Januari 2027 ekspor bensin, diesel, dan bahan bakar kapal dilarang. Di Bursa Saint Petersburg, kenaikan kuotasi dibatasi pada langkah 0,01% per hari. Pada 22 Oktober indeks bensin AI-95 di bagian Eropa negara itu turun 13,4% — menjadi 69,7 ribu rubel per ton.
Langkah apa yang dibahas regulator
- Membatasi akses ke perdagangan bursa bagi peserta yang mengajukan penawaran pada harga terlalu tinggi.
- Memperketat pengawasan terhadap pedagang independen dan pembelian otomatis di bursa.
- Menyusun mekanisme jangka panjang stabilisasi harga grosir bersama FAS dan Kementerian Energi.
Di ritel, rata-rata satu liter bensin pada pertengahan Oktober berharga sekitar 78,7 rubel, AI-95 — hampir 81 rubel. Bagi kilang dan SPBU independen, margin masih di bawah tekanan.
Prospek bagi investor dan pelaku pasar BBE
Pekan mulai 2 November bisa menjadi salah satu pekan terpenting bagi BBE global tahun ini. Yang perlu dipantau:
- Hasil pertemuan OPEC+ 1 November dan sinyal mengenai kuota untuk 2027.
- Perundingan Timur Tengah: jika tercapai gencatan senjata, Brent dapat dengan cepat kehilangan premi geopolitik hingga $10–15.
- Cuaca di Eropa pada November: dari itu bergantung seberapa cepat cadangan gas akan terpakai dan bagaimana perilaku harga gas dan listrik.
- Pemilihan di AS dan Israel, yang mampu memperkuat fluktuasi di pasar komoditas.
Secara keseluruhan minyak, gas, dan listrik tetap berada dalam mode defisit dan volatilitas tinggi. Bagi perusahaan penambang dan eksportir hal ini memberikan pendapatan berlebih, sedangkan bagi importir, kilang, dan industri padat energi berarti biaya dan risiko yang meningkat.