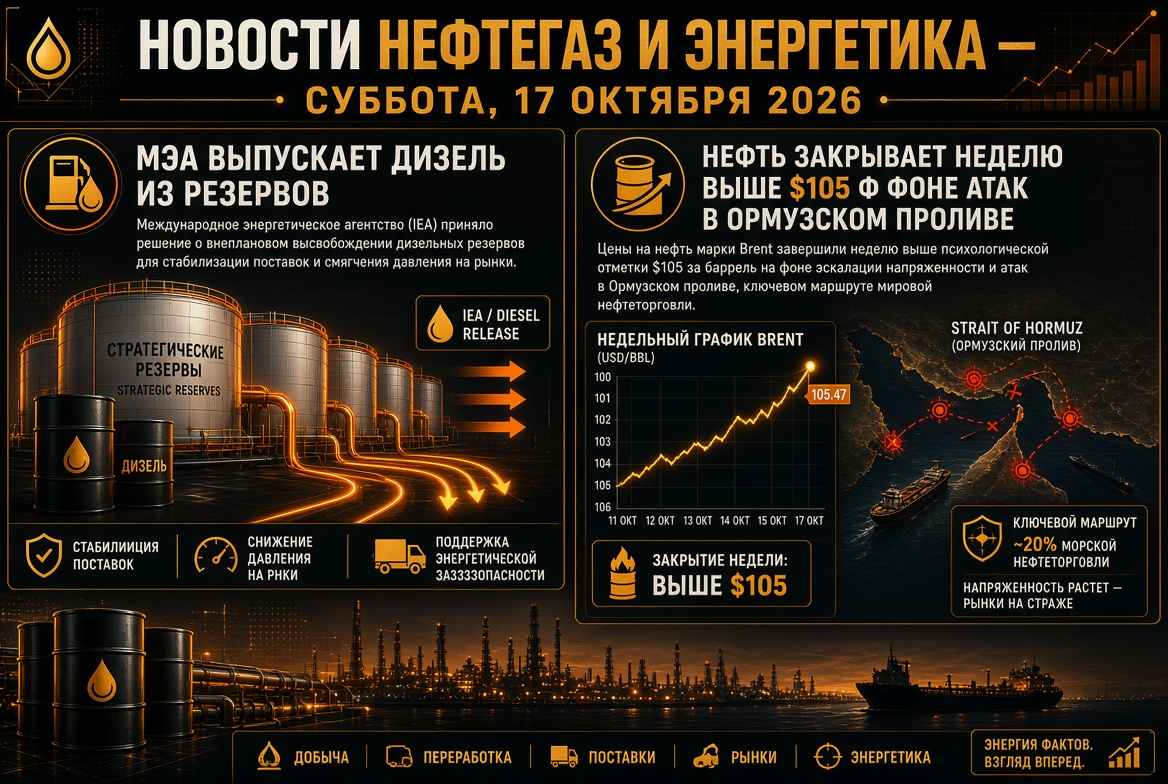
Pasar Minyak: Brent mencapai level tertinggi dalam lima bulan
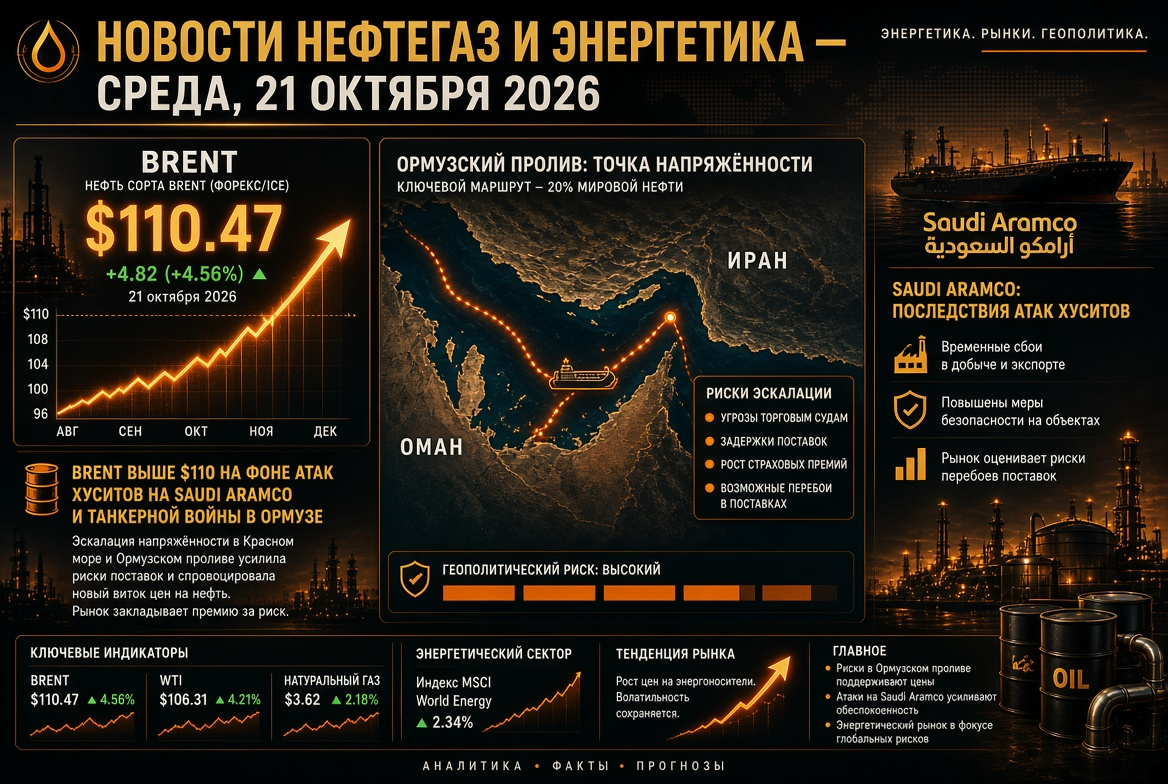
Futures minyak Brent untuk bulan Desember diperdagangkan pada hari Selasa dalam rentang $109-111 per barel. Kontrak November untuk WTI berada di kisaran $99-100. Sejak awal Oktober, harga minyak naik sekitar 10%: pada tanggal 1, Brent diperdagangkan sekitar $100. Harga minyak dipengaruhi oleh tiga faktor:
- Premi geopolitis. Trader memperhitungkan risiko gangguan pasokan dari Teluk Persia dan Laut Merah dalam penetapan harga.
- Penurunan stok. Menurut data EIA, untuk minggu yang berakhir pada 9 Oktober, stok minyak komersial di AS turun sebesar 8,6 juta barel menjadi 415,6 juta barel. Stok distilat turun menjadi 102,6 juta barel, yang sekitar 12% di bawah rata-rata lima tahun.
- Perkiraan aliran yang bertentangan. Menteri Energi AS Chris Wright menyatakan bahwa pengiriman minyak dari Teluk Persia telah pulih hingga sekitar 80% dari level pra-perang. Analis pelacakan kapal mencatat penurunan tajam transit melalui Selat Hormuz minggu lalu.
Timur Tengah: Serangan terhadap Saudi Aramco dan ancaman terhadap pelayaran
Tema utama hari ini untuk pasar minyak adalah perluasan konflik ke wilayah Arab Saudi. Houthi mengklaim telah menyerang fasilitas Saudi Aramco di Yanbu di pantai Laut Merah, lokasi ladang minyak Shaybah, bandara di Riyadh dan Abha, serta fasilitas militer. Sebelumnya, kantor pusat Aramco di Dhahran juga diserang. Riyadh telah menunda forum investasi FII hingga tahun depan.
Situasi di koridor laut juga semakin memburuk:
- Dalam dua minggu terakhir, tidak kurang dari 18 kapal telah diserang;
- Di bagian selatan Selat Hormuz, sebuah tanker meledak karena ranjau laut;
- Transit rata-rata minyak melalui kawasan tersebut minggu lalu turun menjadi sekitar 8,5 juta barel, dibandingkan dengan lebih dari 20 juta barel seminggu sebelumnya.
Bagi pasar, ini berarti volatilitas tinggi: setiap konfirmasi kerusakan pada kapasitas produksi atau ekspor Aramco dapat dengan cepat menambah beberapa dolar pada harga.
OPEC+ dan IEA: Kuota tetap, kekurangan hingga akhir tahun
Tujuh anggota kunci OPEC+ mempertahankan tingkat produksi target untuk bulan November tanpa perubahan. Kuota Arab Saudi adalah 10,5 juta barel per hari, Rusia 9,9 juta, Irak 4,4 juta. Kenaikan yang disepakati pada tahun 2026 sebagian besar hanya di atas kertas. Pada bulan Agustus, ketujuh anggota memproduksi sekitar 25 juta barel per hari, yang sekitar 5 juta di bawah level pra-perang. Pertemuan berikutnya dari aliansi dijadwalkan pada 1 November.
Kesimpulan kunci dari laporan Oktober IEA:
- Permintaan global untuk minyak pada tahun 2026 akan turun sebesar 2,6 juta barel per hari.
- Penawaran global pada tahun 2026 akan menyusut sebesar 5,8 juta barel per hari.
- Pasar akan tetap dalam kondisi kekurangan hingga akhir tahun.
- Kekurangan distilat menengah akan bertahan hingga 2027.
Produk minyak dan kilang: diesel tetap menjadi titik paling kritis
Sektor produk minyak mengalami guncangan ganda: gangguan ekspor bahan bakar jadi dari Timur Tengah bersamaan dengan kerusakan kilang di Rusia. IEA telah menyetujui pelepasan lebih dari 20 juta barel bahan bakar diesel dari cadangan. Total, sebagai bagian dari rencana antisipasi krisis, sekitar 330 juta barel telah dikirim ke pasar. Ekspor diesel global pada bulan September sekitar 700 ribu barel per hari lebih rendah dari tahun lalu. Kilang-kilang di AS beroperasi dengan kapasitas sekitar 93,5%. Ini mendukung margin pemrosesan yang tinggi dan profitabilitas dari pengolah minyak independen.
Rusia: Diskon Urals meningkat, infrastruktur terancam
Ekspor minyak Rusia menghadapi tekanan dari beberapa arah:
- Persaingan untuk pasar. Diskon untuk Urals di pelabuhan Baltik terhadap Dated Brent telah melebar menjadi $20,85 per barel. Alasan: melemahnya permintaan di India di tengah kembalinya volume dari Timur Tengah dan biaya pengangkutan yang tinggi. Pengiriman Urals dari Baltik minggu lalu turun 21,9%.
- Basis pajak yang tinggi. Harga Urals untuk perhitungan PDP pada bulan Oktober berada di kisaran $104,7 per barel dibandingkan dengan $92 pada bulan September. Ini jauh di atas orientasi anggaran sebesar $59.
- Serangan pada logistik. Pada 18 Oktober, drone menyerang terminal minyak Petersburg dengan kapasitas 12,5 juta ton per tahun dan basis minyak "Ruchyi".
- Regulasi pasar domestik. Larangan ekspor bensin berlaku hingga 31 Januari 2027. Pembatasan ekspor diesel untuk produsen diperpanjang hingga akhir Oktober. Data tentang kapasitas kilang dirahasiakan berdasarkan dekrit 28 September.
Gas dan LNG: Eropa memasuki musim dingin dengan kekurangan penyimpanan
Hub gas Belanda TTF diperdagangkan sekitar €88 per MWh. Sejak awal tahun, harga telah meningkat lebih dari tiga kali lipat. Penyimpanan gas di UE terisi sekitar 74%, sedangkan rata-rata normal untuk pertengahan Oktober sekitar 86%. Pasar didukung oleh tiga faktor tambahan:
- tidak adanya LNG Qatar di pasar global;
- penutupan mendadak pabrik pemrosesan gas Norwegia Kårstø;
- pelarangan impor LNG Rusia oleh UE yang mulai berlaku pada Januari.
Pemasok utama yang menggantikan volume yang hilang adalah eksportir LNG dari AS. Namun, Eropa terpaksa bersaing untuk setiap pengiriman dengan pembeli Asia.
Batu bara: kebangkitan di tengah krisis gas
Batu bara energi sekali lagi menjadi bahan bakar yang aman untuk sistem energi Asia. Patokan Australia Newcastle bertahan sekitar $150 per ton. Ini sekitar 40% lebih tinggi dari level awal tahun dan 45% lebih tinggi dari tahun lalu. Pada tanggal 6 Oktober, harga mencapai $152,2, tertinggi sejak Oktober 2024. Risiko terpisah bagi sektor ini dihasilkan dari keputusan Mahkamah Agung Australia: saat menyetujui perpanjangan tambang batu bara, regulator kini diwajibkan untuk mempertimbangkan emisi dari pembakaran batu bara di luar negeri. Perusahaan pertambangan memperingatkan bahwa ini dapat memperlambat investasi.
Energi dan RE: Energi terbarukan sebagai penyangga harga
Krisis energi mempercepat pengembangan energi terbarukan. Pada bulan Juni, pembangkit listrik tenaga surya untuk pertama kalinya menjadi sumber utama listrik di UE: kontribusinya sekitar 25% dari total produksi, atau 52 TWh. Di Jerman, proporsi sumber energi terbarukan selama paruh pertama tahun ini mencapai 61,8%. Menurut perkiraan asosiasi industri SolarPower Europe, sejak awal krisis di Timur Tengah, energi surya telah menghemat sekitar €20 miliar untuk Uni Eropa dari impor gas. Lelang untuk pembangkit listrik tenaga angin darat mengalami kelebihan permintaan: di Jerman, 2,5 GW telah dibagikan dengan harga rata-rata sekitar €50,6 per MWh. Meskipun demikian, pada musim dingin, dengan produksi solar yang lemah, harga listrik di Eropa sekali lagi akan terikat pada gas yang mahal.
Apa yang harus dipantau oleh peserta pasar TЭK pada hari Rabu, 21 Oktober
- Laporan mingguan EIA tentang stok minyak dan produk minyak di AS. Perhatian khusus harus diberikan kepada distilat dan kapasitas pemrosesan kilang.
- Berita dari Saudi Aramco dan Kementerian Energi Arab Saudi. Penting untuk mengetahui apakah kerusakan di Yanbu dan Shaybah akan dikonfirmasi.
- Data tentang transit tanker melalui Selat Hormuz dan tarif pengangkutan.
- Dinamika TTF dan laju pengisian gas di penyimpanan bawah tanah Eropa.
- Keputusan pemerintah Rusia tentang ekspor diesel mulai November.
- Sinyal dari OPEC+ menjelang pertemuan 1 November dan status audit kapasitas produksi.
Secara keseluruhan, pasar minyak dan gas global tetap menjadi pasar penjual: kekurangan fundamentalis diperburuk oleh geopolitis, sementara stok produk minyak menyusut. Bagi investor, ini berarti volatilitas tinggi akan tetap ada dalam beberapa minggu mendatang. Sektor pengolah minyak, eksportir LNG, dan perusahaan pertambangan batu bara tampak paling tahan terhadap tekanan ini.