Sorotan Pekan Ini di Pasar Energi Global: Minyak, Gas, Batu Bara, dan Produk Olahan Minyak Jelang Keputusan OPEC+
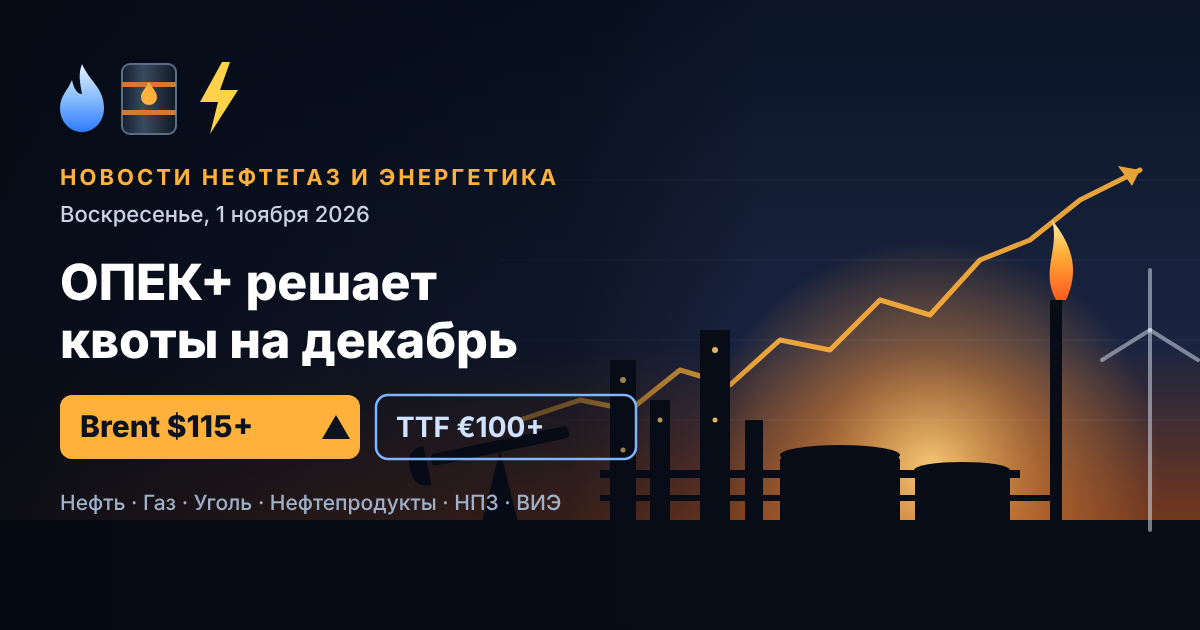
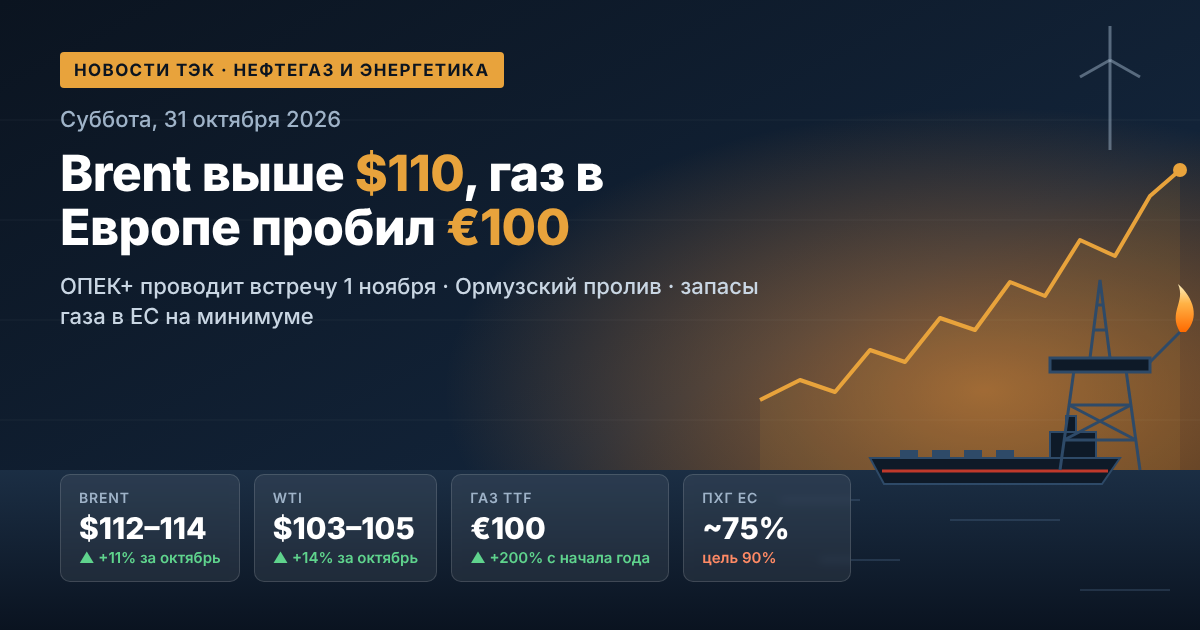
Pasar minyak dan gas global menyambut November pada level tertinggi dalam beberapa tahun terakhir. Pada Oktober, harga minyak Brent naik sekitar 11%, sementara WTI naik 14%: kedua jenis minyak tersebut mencatat kenaikan empat bulan berturut-turut. Pada Jumat, kontrak berjangka Brent Desember pada hari terakhir perdagangannya untuk pertama kali sejak 30 April menembus $118 per barel. Penyebabnya adalah serangan baru Houthi terhadap infrastruktur minyak Arab Saudi, serangan terhadap kapal tanker di Selat Hormuz, serta ekspektasi potensi eskalasi konflik Amerika Serikat–Iran setelah pemilihan sela di AS. Pada Minggu, 1 November, tujuh anggota utama OPEC+ menggelar pertemuan daring mengenai kuota untuk Desember. Sementara itu, harga gas Eropa untuk pertama kali sejak Desember 2022 melampaui $1.200 per seribu meter kubik.
1. Pasar Minyak: Brent dan WTI Menutup Oktober dengan Kenaikan
Bagi minyak Brent, pekan lalu menjadi salah satu periode paling volatil sejak musim semi. Pada Kamis, kuotasi turun ke $110–111 menyusul laporan mengenai kontak diplomatik: pihak Amerika Serikat mengirim surat kepada Teheran berisi tawaran untuk melanjutkan perundingan. Namun pada Jumat, premi risiko geopolitik kembali masuk ke dalam harga.
- Brent (kontrak Desember): hingga $118 per barel dalam perdagangan intraday, tertinggi dalam enam bulan;
- Brent (kontrak Januari): sekitar $113–114 per barel, naik 2,5% dalam satu sesi;
- WTI: sekitar $103–105 per barel, tertinggi sejak September;
- Spread Brent–WTI: menyempit menjadi sekitar $9: minyak Amerika menyusul minyak Eropa.
Menurut para analis, harga minyak yang tinggi akan bertahan bahkan setelah konflik berakhir. Saxo Bank memperkirakan Brent akan diperdagangkan dalam kisaran $70–90, bukan $60–70 seperti sebelum perang: pasar harus membangun kembali persediaan, dan risiko berulangnya pertempuran tidak akan hilang.
2. Timur Tengah: Serangan terhadap Ras Tanura, Abqaiq, dan Rabigh
Sumber utama ketegangan bagi perusahaan minyak dan pedagang adalah eskalasi di Semenanjung Arab. Houthi mengklaim enam serangan terhadap fasilitas di Arab Saudi, termasuk:
- kilang Ras Tanura berkapasitas 550 ribu barel per hari (serangan kedua dalam sepekan);
- kilang minyak di Rabigh;
- fasilitas Saudi Aramco di Abqaiq;
- pipa minyak Timur–Barat, yang digunakan kerajaan untuk mengalihkan ekspor ke Laut Merah tanpa melewati Selat Hormuz. Pada awal Oktober, aliran melalui pipa tersebut telah pulih hingga 5,8 juta barel per hari.
Riyadh belum secara resmi mengonfirmasi serangan-serangan tersebut. Namun demikian, pasar menganggap gangguan pasokan minyak Timur Tengah sebagai risiko nyata. Pada Jumat, badan Inggris UKMTO juga melaporkan kapal tanker di Selat Hormuz yang rusak akibat alat peledak yang dipasang dari kapal kecil.
3. OPEC+: Pertemuan 1 November dan Kuota untuk 2027
Arab Saudi, Rusia, Irak, Kuwait, Kazakhstan, Aljazair, dan Oman menggelar pertemuan pada hari Minggu. Menurut sumber di dalam aliansi, skenario dasar adalah mempertahankan kuota Desember tanpa perubahan. Ini akan menjadi jeda ketiga berturut-turut setelah enam bulan peningkatan produksi secara bertahap.
Kuota OPEC+ untuk November 2026
- Arab Saudi — 10,5 juta barel per hari;
- Rusia — 9,9 juta barel per hari;
- Irak — 4,4 juta barel per hari;
- Kuwait — 2,7 juta barel per hari;
- Kazakhstan — 1,6 juta, Aljazair — 1,0 juta, Oman — 0,8 juta barel per hari.
Keputusan ini sebagian besar bersifat simbolis: produksi aktual di Teluk Persia masih jauh di bawah kuota. Bagi investor, yang lebih penting adalah sinyal mengenai kebijakan untuk 2027. Aliansi mempertahankan sekitar 2 juta barel per hari pemangkasan yang diberlakukan pada 2022, dan belum menyelesaikan audit kapasitas produksi para anggotanya, yang hasilnya akan menetapkan tingkat dasar baru. Pertemuan tingkat menteri penuh OPEC+ dijadwalkan pada 29 November.
4. Keseimbangan Permintaan dan Penawaran: Persediaan Menyusut
Menurut estimasi IEA, permintaan minyak global pada 2026 akan turun sebesar 2,6 juta barel per hari menjadi 102,4 juta. Penawaran akan turun lebih tajam lagi — sebesar 5,8 juta barel per hari. Akibatnya, pasar tetap mengalami defisit hingga akhir tahun:
- pada akhir September, persediaan minyak global berada 509 juta barel di bawah level akhir Februari;
- dari cadangan strategis negara-negara IEA telah dilepas sekitar 330 juta barel, dan volume sisanya diputuskan untuk dilepas lebih cepat, terutama diesel;
- defisit distilat menengah, menurut proyeksi badan tersebut, akan bertahan hingga 2027.
OPEC juga menurunkan proyeksi pertumbuhan permintaan global untuk 2026 — menjadi 400 ribu barel per hari dari sebelumnya 1,4 juta.
5. Asia: Tiongkok Kembali Melakukan Pembelian
Impor minyak Tiongkok pada Oktober diperkirakan melampaui 10 juta barel per hari — tertinggi sejak Maret. Kilang-kilang Tiongkok menerima kargo yang dikontrak pada awal Agustus, ketika Brent turun di bawah $80. Persediaan komersial di Tiongkok diperkirakan sekitar 1,19 miliar barel, dan dengan meningkatnya impor, penurunannya mungkin akan berhenti. Bagi para eksportir, ini merupakan dukungan terhadap permintaan. Bagi pemasok Rusia, situasinya lebih rumit: India lebih aktif membeli minyak Timur Tengah, dan ekspor dari negara-negara Teluk Persia pada September pulih hingga sekitar 75% dari level sebelum perang.
6. Minyak dan Produk Olahan Minyak Rusia: Diskonto Urals dan Larangan Ekspor Diesel
Bagi sektor minyak dan gas Rusia, Oktober berlangsung secara ambigu. Harga absolut Urals naik seiring Brent, tetapi diskonto melebar. Di pelabuhan Novorossiysk, diskon untuk kargo Suezmax mencapai $28,85 per barel — tertinggi sejak Maret, sementara tarif pengangkutan mencatat rekor historis. Di pasar produk olahan minyak domestik, pemerintah terus melakukan regulasi secara manual:
- larangan ekspor bensin bagi seluruh pelaku pasar berlaku hingga 31 Januari 2027;
- larangan ekspor diesel bagi produsen berakhir pada 31 Oktober. Menurut data industri, larangan tersebut direncanakan diperpanjang hingga akhir 2026 dengan tetap mempertahankan pasokan berdasarkan kuota;
- setelah perundingan Presiden Rusia dan AS pada 9 Oktober, sanksi Amerika terhadap diesel Rusia ditangguhkan selama enam bulan, hingga 7 April 2027;
- Duma Negara mengesahkan anggaran untuk 2027–2029 pada pembacaan pertama, yang menetapkan harga dasar minyak yang lebih rendah untuk perhitungan pendapatan minyak dan gas.
7. Pasar Gas Eropa: TTF di Atas €100 per MWh
Harga gas Eropa naik ke level tertinggi dalam hampir empat tahun. Harga day-ahead di hub TTF pada Jumat mencapai sekitar €104 per MWh (sekitar $1.204 per seribu meter kubik), sementara kontrak berjangka Desember sekitar €103. Menurut data GIE, per 26 Oktober fasilitas penyimpanan gas bawah tanah UE terisi 74,9% (80 miliar meter kubik), jauh lebih rendah dari level tahun lalu. Eropa bersaing dengan pembeli Asia untuk kargo LNG, dan kepala Gazprom Alexey Miller tidak menutup kemungkinan bahwa pada musim dingin yang dingin harga puncak dapat naik hingga $2.500 per seribu meter kubik.
8. Batu Bara dan Ketenagalistrikan: Gas Makin Mahal, Batu Bara Kembali
LNG yang mahal mengembalikan permintaan batu bara di Asia. Batu bara termal Newcastle diperdagangkan sekitar $150 per ton — mendekati level tertinggi tiga tahun, 45% lebih mahal dibandingkan setahun lalu. Jika dihitung per unit energi, batu bara sekitar 80% lebih murah daripada LNG, sehingga Tiongkok, Jepang, dan Korea Selatan pada kuartal keempat berpotensi meningkatkan impor sekitar 20 juta ton. Bagi perusahaan pembangkit, ini berarti kenaikan biaya bahan bakar dan listrik; bagi eksportir batu bara, ini merupakan akhir tahun yang kuat.
9. EBT dan Transisi Energi: Jalan Menuju COP31
Fokus energi terbarukan adalah konferensi iklim COP31 yang akan berlangsung di Antalya pada 9–20 November. Kepemimpinan Turki dan Australia mendorong target "35 pada 35": meningkatkan porsi listrik dalam konsumsi energi akhir global menjadi 35% pada 2035. Pada November, IEA juga akan mempresentasikan laporan Renewables 2026 dan World Energy Outlook 2026. Krisis energi 2026 telah memperkuat minat terhadap keamanan energi, elektrifikasi, dan penyimpanan energi.
Yang Perlu Dipantau Pelaku Pasar pada Pekan Ini
- 1 November — keputusan OPEC+ mengenai produksi Desember dan sinyal tentang kuota untuk 2027;
- 3 November — pemilihan sela di AS: pasar khawatir akan berulangnya serangan terhadap Iran setelahnya;
- pelayaran di Selat Hormuz dan serangan terhadap kilang serta pipa Saudi;
- penarikan gas dari fasilitas penyimpanan gas bawah tanah Eropa dan dinamika TTF seiring datangnya cuaca dingin;
- keputusan final pemerintah Rusia mengenai ekspor diesel.
Pada awal November, pasar komoditas terutama ditentukan oleh geopolitik dan defisit persediaan. Bagi investor serta perusahaan minyak dan bahan bakar, ini berarti volatilitas harga minyak, gas, batu bara, dan produk olahan minyak yang tinggi setidaknya hingga akhir tahun.