Apa yang Anda cari:
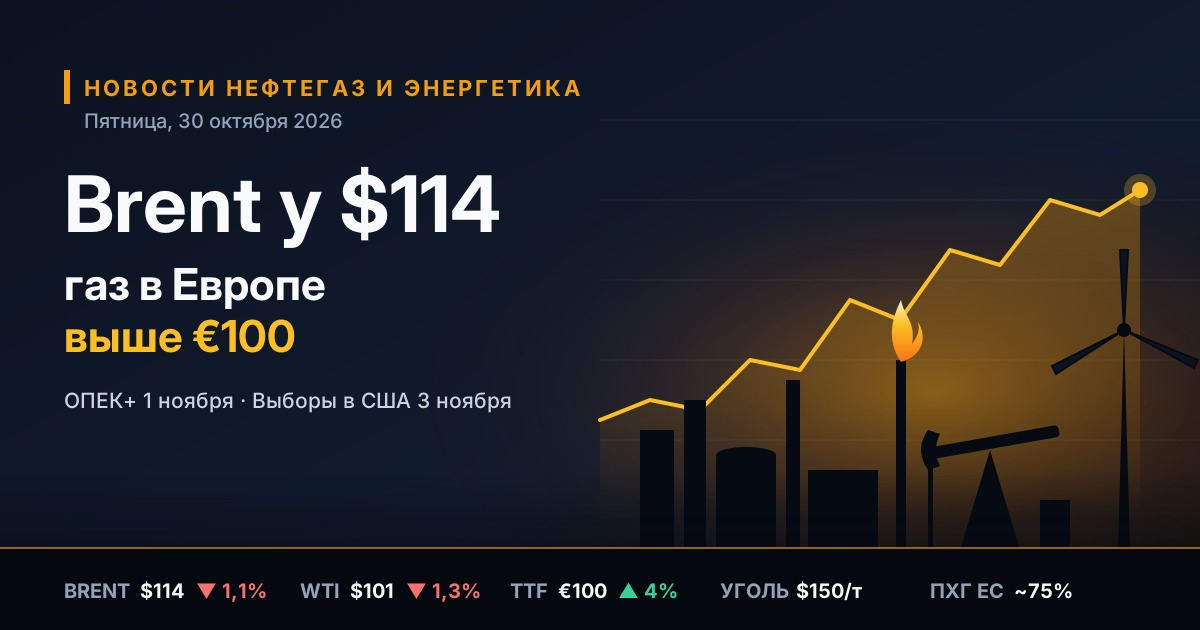
Berita minyak dan gas serta energi — Jumat, 30 Oktober 2026: Brent di $114 menjelang pertemuan OPEC+ dan pemilihan presiden AS, gas di Eropa menembus €100
Pasar Minyak: Brent Menjauh dari Puncak karena Ekspektasi Negosiasi
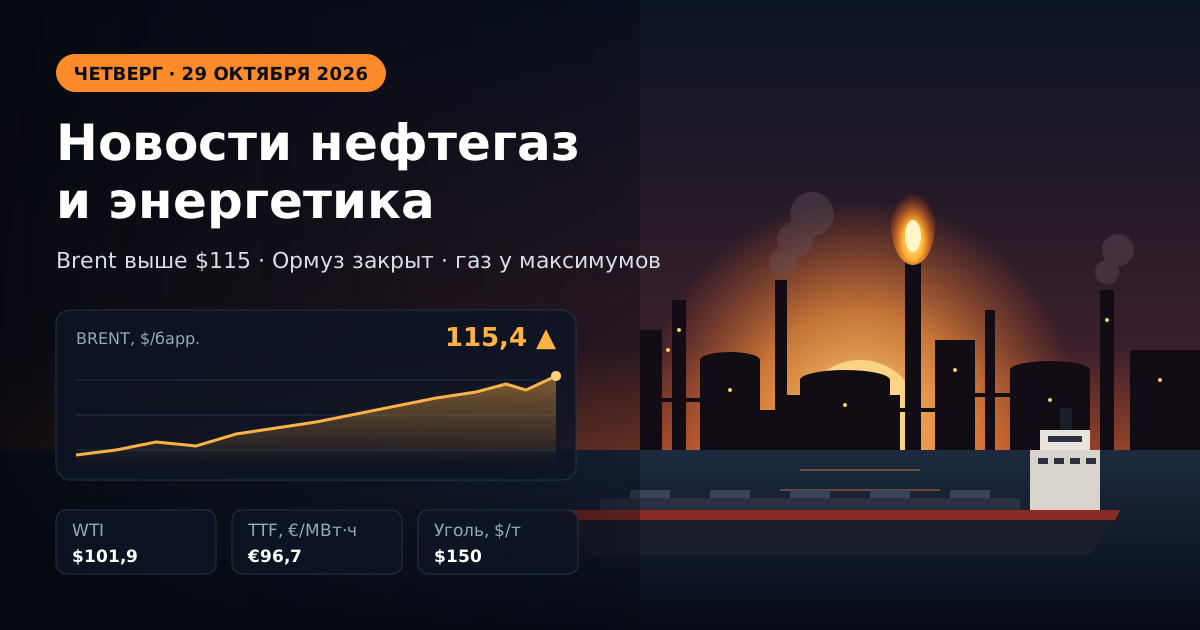
Pada hari Kamis, kuotasi minyak turun sekitar 1%. Brent Laut Utara turun ke $114 per barel setelah penutupan hari Rabu di sekitar $115,3. WTI Amerika diperdagangkan di kisaran $101. Pemicu koreksi adalah laporan tentang upaya Washington untuk melanjutkan negosiasi perdamaian dengan Teheran. Pihak Iran menyatakan terbuka terhadap diplomasi dan siap mempercepat rencana perdamaian tujuh hari yang sedang dibahas.
Acuan harga kunci pasar minyak:
- Brent: sekitar $114/barel, naik hampir 78% sepanjang tahun;
- WTI: sekitar $101/barel, spread Brent–WTI menyempit menjadi sekitar $12,6;
- Rentang 52 minggu Brent: dari $58,7 (Desember 2025) hingga $120,9 (akhir April 2026);
- Urals: sekitar $111–112/barel setelah penurunan akibat koreksi umum.
Premi perang tetap bertahan. Pasar memperhitungkan dua ancaman: kemungkinan operasi militer AS terhadap Iran setelah 3 November dan meningkatnya serangan Houthi terhadap Arab Saudi. Oleh karena itu, bahkan dengan berita diplomatik yang positif, minyak tetap bertahan di atas $110.
Timur Tengah: Serangan terhadap Kilang dan Ancaman terhadap Pasokan
Sumber utama volatilitas tetap adalah keamanan infrastruktur di Teluk Persia. Pada 27 Oktober, Houthi mengklaim serangan rudal terhadap Ras Tanura — kilang terbesar Arab Saudi. Riyadh tidak secara resmi mengonfirmasi serangan tersebut, namun kebakaran berhasil dilokalisasi di area terminal. Pada hari Kamis, koalisi pimpinan Arab Saudi melaporkan intersepsi rudal balistik yang ditembakkan ke arah provinsi timur kerajaan.
Bagi pelaku pasar produk minyak, hal ini berarti:
- berlanjutnya risiko bagi kapasitas ekspor pemasok bahan baku terbesar;
- volatilitas margin pengolahan yang meningkat di Timur Tengah dan Asia;
- kenaikan tarif asuransi dan pengangkutan pada rute tanker di kawasan tersebut.
OPEC+: Kuota di Atas Kertas dan Defisit Pasokan Aktual
Pada hari Minggu, 1 November, tujuh negara kunci OPEC+ akan menggelar rapat daring berikutnya. Pesertanya — Arab Saudi, Rusia, Irak, Kuwait, Kazakhstan, Aljazair, dan Oman. Untuk November, aliansi telah mempertahankan target produksi tanpa perubahan: 10,5 juta barel/hari untuk Arab Saudi dan 9,9 juta barel/hari untuk Rusia.
Masalah kuncinya adalah kuota tersebut sebagian besar hanya ada di atas kertas. Pada Agustus, ketujuh negara ini memproduksi sekitar 25 juta barel/hari. Ini sekitar 5 juta barel/hari lebih rendah dari level pra-perang Februari. Ekspor negara-negara Teluk berfluktuasi dalam kisaran 60–80% dari normal. Sumber di aliansi menunjukkan bahwa perubahan signifikan kebijakan produksi kecil kemungkinannya terjadi sebelum 2027. Peninjauan kapasitas produksi, yang menjadi dasar kuota masa depan, ditunda akibat perang.
Stok AS: Cadangan Strategis pada Level Terendah Sejak 1982
Menurut data EIA, stok komersial minyak AS pada minggu hingga 23 Oktober turun 1,89 juta barel menjadi 410,6 juta barel. Situasi Cadangan Minyak Strategis (SPR) bahkan lebih mencolok. Cadangannya turun menjadi sekitar 283 juta barel. Ini adalah level terendah sejak Oktober 1982 dan kurang dari 40% dari kapasitas proyek. Penurunan ini terkait dengan komitmen Washington untuk melepaskan 172 juta barel guna menstabilkan harga. Kemampuan AS untuk meredam guncangan baru melalui cadangan semakin terbatas.
Gas dan LNG: Eropa Memasuki Musim Dingin dengan Stok Rekor Terendah
Pasar gas Eropa mengalami periode paling menegangkan sejak 2022. Pada 28 Oktober, futures TTF bulan terdekat naik dalam hari perdagangan hingga €100,9/MWh. Sebagai perbandingan: pada Februari, sebelum konflik dimulai, gas berharga sekitar €30. Fasilitas penyimpanan bawah tanah UE terisi sekitar 75%. Ini adalah angka terendah untuk waktu tahun ini sejak 2009, sementara norma lima tahun adalah sekitar 89%. Brussel telah melonggarkan target tingkat pengisian fasilitas penyimpanan dari 90% menjadi 80%.
Faktor kunci pasar gas:
- Qatar: sekitar 17% kapasitas ekspor Ras Laffan tidak beroperasi selama bertahun-tahun;
- Asia: LNG spot berharga di atas $30/MMBtu, dan Eropa bersaing dengan pembeli Asia untuk setiap kargo;
- AS: Henry Hub tetap sekitar $3/MMBtu — selisih dengan harga Eropa hampir sepuluh kali lipat, yang mendukung ekspor LNG Amerika.
Ketenagalistrikan dan EBT: Angin Menahan Harga
Meskipun gas mahal, pada minggu 19 Oktober harga listrik grosir turun di sebagian besar pasar Eropa. Penyebab utama adalah pembangkit listrik tenaga angin yang tinggi. Di Prancis dan Belanda, harga mingguan turun 29%. Pada 23 Oktober, Prancis mencatat rekor absolut pembangkit listrik tenaga angin untuk hari Oktober — 415 GWh. Energi terbarukan membuktikan perannya sebagai stabilisator harga. Namun, analis memperkirakan kenaikan harga listrik pada minggu ini — seiring melemahnya angin dan meningkatnya permintaan pemanasan. Pembangkit gas kembali akan menentukan harga marginal.
Batu Bara: Guncangan Gas Mengembalikan Permintaan
Batu bara termal adalah salah satu penerima manfaat utama krisis pasar LNG. Benchmark Australia Newcastle diperdagangkan sekitar $150 per ton. Ini sekitar 40% lebih tinggi dari level awal tahun, dan pada 6 Oktober harga mencapai $152,2 — tertinggi sejak musim gugur 2024. Perusahaan energi di Asia dan Eropa beralih dari gas yang mahal ke batu bara, yang mendukung eksportir dari Australia, Indonesia, Afrika Selatan, dan Rusia.
Ekspor Minyak Rusia: Pengangkutan Mahal dan Persaingan di Asia
Ekspor laut minyak Rusia selama empat minggu hingga 25 Oktober rata-rata 3,55 juta barel/hari — terendah dalam lima minggu. Pada minggu terakhir, pengiriman justru meningkat menjadi 3,85 juta barel/hari. Pendapatan ekspor mingguan bertahan sekitar $2,6–2,8 miliar.
Tren utama dalam struktur ekspor:
- pengangkutan Urals dari pelabuhan barat ke India mencapai rekor ~$30 per barel;
- pada September, pengiriman ke Tiongkok meningkat menjadi 1,68 juta barel/hari, ke India — turun menjadi 1,8 juta barel/hari;
- kilang India sebagian beralih ke minyak dari Irak, Arab Saudi, dan Brasil.
Produk Minyak di Rusia: Larangan Ekspor dan Stabilisasi Pasar
Pasar bahan bakar domestik Rusia secara bertahap keluar dari krisis. Larangan sementara ekspor bensin, diesel, dan bahan bakar kapal berlaku dari 1 Agustus 2026 hingga 31 Januari 2027. Bagi produsen diesel dan bahan bakar kapal, ada tenggat terpisah pada akhir Oktober. Pasar menunggu keputusan tentang rezim ekspor selanjutnya. Setelah serangan terhadap kilang Ryazan pada 15 Oktober, tidak ada serangan terkonfirmasi baru terhadap kilang Rusia. Harga eceran rata-rata bahan bakar pada pertengahan Oktober sekitar 78,7 rubel per liter. Impor bensin dari Belarus, India, dan Kazakhstan akan berlanjut setidaknya hingga akhir tahun.
Proyeksi dan Kalender: Apa yang Perlu Dicermati Investor
Bank Dunia dalam proyeksi terbarunya memperkirakan kenaikan harga energi pada 2026 sekitar 32% dan penurunan 12% pada 2027. Ini adalah skenario normalisasi pasokan secara bertahap. Dalam beberapa hari mendatang, pasar energi global akan berorientasi pada peristiwa berikut:
- 30 Oktober — penutupan bulan di bursa komoditas dan data aktivitas pengeboran di AS;
- 1 November — rapat tujuh negara OPEC+ mengenai produksi untuk Desember;
- 3 November — pemilihan sela AS, setelah itu risiko eskalasi kekuatan seputar Iran meningkat;
- awal November — dinamika penarikan gas dari fasilitas penyimpanan Eropa dengan dimulainya musim pemanasan.
Pasar minyak dan gas tetap dalam mode perdagangan berbasis "berita utama", di mana satu berita mampu menggeser harga beberapa persen. Bagi perusahaan minyak, kilang, trader, dan perusahaan energi, ini berarti imbal hasil tinggi dengan tetap mempertahankan risiko yang signifikan. Lindung nilai dan pengelolaan likuiditas menjadi prioritas utama hingga akhir tahun.