Pasar minyak: Brent di $115, WTI di atas $100
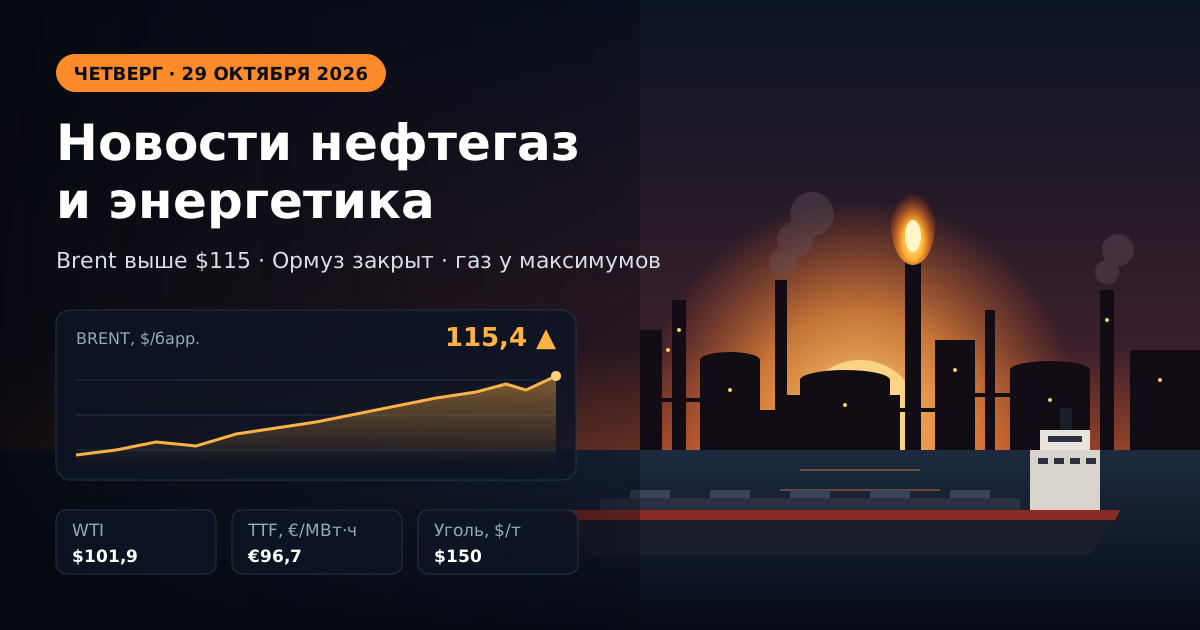
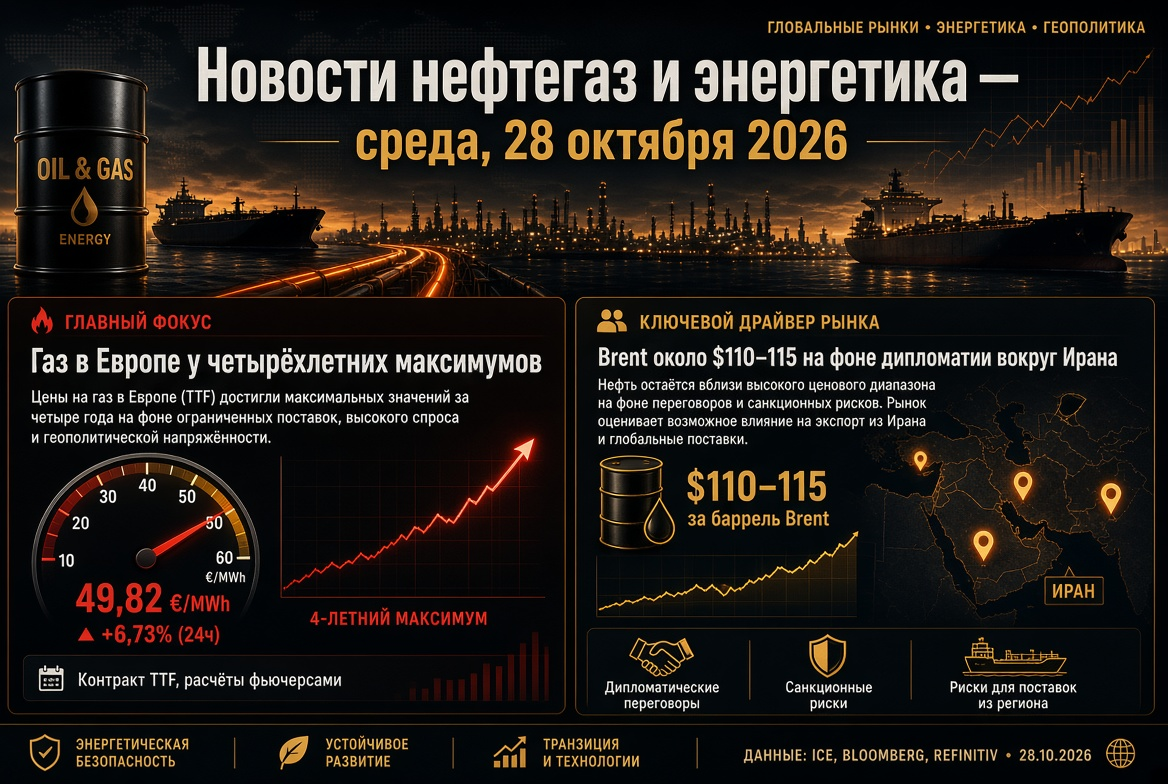
Pada penutupan perdagangan 28 Oktober, kontrak berjangka Brent Desember di ICE naik sekitar 1,2–1,4% dan bertahan dalam kisaran $114,7–115,5 per barel, memulihkan penurunan sesi sebelumnya. WTI Amerika menguat ke $101–102. Sepanjang bulan ini, Brent naik sekitar 20%, dan dibandingkan tahun lalu hampir 80%.
Pendorong utama harga minyak
- Serangan terhadap Ras Tanura. Houthi mengklaim serangan rudal terhadap kilang berkapasitas 550 ribu barel per hari. Riyadh tidak mengonfirmasi serangan tersebut, namun Ras Tanura merupakan salah satu dari dua simpul ekspor utama kerajaan, dan pasar segera memperhitungkan risikonya.
- Stok di AS. API mencatat penurunan stok minyak sebesar 2,03 juta barel, padahal diperkirakan naik 0,8 juta, yang mendukung WTI.
- Ketidakpastian politik. Pemilu di Israel berakhir dengan kebuntuan: baik Benjamin Netanyahu maupun Gadi Eisenkot tidak memperoleh jalur jelas menuju mayoritas.
- Struktur kurva. Kontrak Brent Januari diperdagangkan jauh lebih rendah dari Desember (sekitar $111), dan spread Brent–WTI melebar menjadi sekitar $14 — premi perang terkonsentrasi pada patokan Eropa.
Selat Hormuz: risiko utama bagi pasokan minyak dan LNG dunia
Korps Garda Revolusi Islam pada 26 Oktober resmi menyatakan selat ditutup, dan Organisasi Maritim Internasional pada 27 Oktober memperingatkan bahaya ranjau di jalur tersebut serta ketidakmampuan menjamin lintasan yang aman. Pihak Iran melaporkan tanker yang terbakar setelah terkena ranjau di jalur "tidak sah" dan memperluas blokade ke Teluk Oman.
Di jalur perundingan, Teheran mengajukan tujuh syarat pembukaan selat, termasuk pencabutan blokade laut Amerika, pengecualian sanksi minyak, dan pembukaan setidaknya $12 miliar aset. Menurut pihak Iran, pergerakan tanker dapat dipulihkan dalam 4–5 hari setelah persyaratan dipenuhi. Detail penting bagi pasar: dengan memperhitungkan jalur alternatif, ekspor minyak Timur Tengah pada pekan hingga 18 Oktober melebihi 24 juta barel per hari, yaitu di atas level sebelum perang. Defisit fisik dengan demikian sebagian terkompensasi, namun biaya pengapalan dan asuransi tetap ekstrem.
OPEC+: pertemuan 1 November dan kuota untuk 2027
Tujuh anggota kunci aliansi — Arab Saudi, Rusia, Irak, Kuwait, Kazakhstan, Aljazair, dan Oman — akan berkumpul pada Minggu, 1 November. Pada Oktober dan November, kuota dipertahankan tanpa perubahan: 10,5 juta b/d untuk Arab Saudi, 9,9 juta b/d untuk Rusia, 4,4 juta b/d untuk Irak.
- Produksi aktual ketujuh negara pada Agustus sekitar 25 juta b/d — sekitar 5 juta b/d di bawah level Februari sebelum perang.
- Kenaikan kuota pada 2026 sebagian besar hanya di atas kertas akibat gangguan ekspor melalui Hormuz.
- Peninjauan kapasitas produksi yang diperlukan untuk distribusi kuota 2027 ditunda; skenario dasar pasar adalah mempertahankan kebijakan saat ini.
Gas dan LNG: Eropa memasuki musim dingin dengan cadangan terendah sejak 2009
Hub TTF Belanda diperdagangkan sekitar €96–97 per MWh — tertinggi sejak Desember 2022. Sejak awal tahun, harga gas di Eropa naik lebih dari tiga kali lipat. Tingkat pengisian fasilitas penyimpanan bawah tanah UE sekitar 74,6% — terendah untuk periode ini sepanjang sejarah pencatatan, sekitar 14 poin persentase di bawah rata-rata lima tahun.
- Hilangnya LNG Qatar tetap menjadi faktor kunci defisit di pasar gas alam cair.
- Persaingan dengan Asia untuk kargo LNG fleksibel memaksa Eropa membayar lebih.
- Pasokan Norwegia pada musim gugur tertahan oleh pemeliharaan tak terencana.
- Henry Hub di AS tetap sekitar $3 per MMBtu, yang memperkuat ekonomi eksportir LNG Amerika.
Bagi industri intensif energi dan pembangkit listrik Eropa, ini berarti harga listrik yang tinggi pada puncak musim dingin dan risiko pembatasan konsumsi saat cuaca dingin.
Rusia: pendapatan ekspor rekor dan sinyal pelonggaran sanksi
Ekspor laut minyak Rusia pada pekan hingga 25 Oktober naik menjadi 3,85 juta b/d, dan nilai mingguannya mencapai $2,76 miliar — tertinggi sepanjang periode konflik. Penurunan harga Urals dikompensasi oleh kenaikan pengiriman dan kenaikan harga ESPO. Namun rata-rata empat minggu turun menjadi 3,55 juta b/d, dan pedagang memperkirakan penurunan pengiriman dari pelabuhan barat pada November akibat kenaikan utilisasi kilang dan berakhirnya navigasi Jalur Laut Utara.
Agenda sanksi
- Pada 28 Oktober, tanker keempat dengan bahan bakar diesel Rusia dikirim untuk ekspor dalam kerangka kesepakatan Moskow dan Washington tanggal 9 Oktober.
- Menurut laporan pers bisnis, para pihak membahas kembalinya perusahaan Amerika ke pasar minyak Rusia dan dimulainya kembali pasokan melalui jalur "Druzhba" ke Eropa.
- Hongaria berupaya memperpanjang pengecualian Amerika untuk pembelian minyak Rusia yang berakhir pada 21 November.
Produk minyak dan kilang: defisit diesel dan regulasi pasar domestik
Segmen produk minyak tetap menjadi mata rantai paling tegang dalam sektor energi global. Di AS, stok distilat sepanjang musim gugur tetap jauh di bawah norma lima tahun, dan utilisasi kilang menurun seiring pemeliharaan musiman.
Di Rusia berlaku larangan ekspor bensin, diesel, dan bahan bakar kapal dari 1 Agustus 2026 hingga 31 Januari 2027, dengan kuota untuk sebagian eksportir diesel. Harga eceran rata-rata per liter bensin pada pertengahan Oktober sekitar 78,7 rubel. Kementerian Energi mengusulkan kepada pemerintah opsi dukungan impor bahan bakar, salah satunya mengasumsikan kenaikan harga eceran sebesar 2,1 rubel per liter. Serangan drone terhadap kilang, pemeliharaan yang berlarut-larut, dan pembatasan sanksi terhadap peralatan terus menekan marjin pengilangan.
Batu bara dan ketenagalistrikan: kembalinya batu bara di Asia
Batu bara termal Newcastle bertahan sekitar $150 per ton, naik lebih dari 40% dalam setahun; pada 6 Oktober harga mencapai $152,2 — tertinggi sejak Oktober 2024. LNG yang mahal mendorong peralihan pembangkit listrik Asia ke batu bara, dan ketidakpastian aturan ekspor Indonesia memperlambat negosiasi kontrak untuk 2027. Bagi perusahaan batu bara Australia, Indonesia, Rusia, dan Afrika Selatan, ini adalah jendela profitabilitas yang meningkat.
EBT dan transisi energi: rekor di tengah krisis
Menurut perkiraan IEA, pada 2026 sumber energi terbarukan untuk pertama kalinya akan melampaui batu bara sebagai sumber pembangkit listrik terbesar di dunia, dan pembangkit surya akan mendahului angin. Di India, pembangkitan surya dan angin pada semester pertama tumbuh lebih dari 25%. Krisis energi mempercepat investasi dalam EBT, sistem penyimpanan energi, dan jaringan, namun puncak permintaan malam hari masih dipenuhi gas dan batu bara, dan kekurangan fleksibilitas menyebabkan semakin seringnya harga negatif di pasar grosir.
Yang penting bagi investor dan pelaku pasar energi pada 29 Oktober
- Hormuz dan Iran: setiap sinyal kemajuan perundingan dapat dengan cepat menghapus sebagian premi dari Brent; eskalasi menjelang pemilu sela AS 3 November — membuka jalan ke $120.
- Konfirmasi kerusakan Ras Tanura: faktor kunci bagi pasar produk minyak Asia dan Timur Tengah.
- OPEC+ 1 November: diperkirakan kuota dipertahankan; kejutan akan berupa pembahasan kuota 2027.
- Gas: prakiraan cuaca dan laju penarikan dari fasilitas penyimpanan akan menentukan apakah TTF bertahan di bawah €100.
- Sanksi terhadap Rusia: keputusan terkait Hongaria, "kesepakatan diesel", dan akses perusahaan Amerika — indikator kemungkinan restrukturisasi arus minyak dunia.
Pasar minyak dan gas pada akhir Oktober 2026 tetap merupakan pasar pasokan dan geopolitik: minyak, gas, batu bara, dan produk minyak secara bersamaan diperdagangkan dengan premi risiko, dan transisi energi justru dipercepat di tengah krisis bahan bakar fosil.