Perkembangan utama menjelang pembukaan perdagangan 22 Oktober
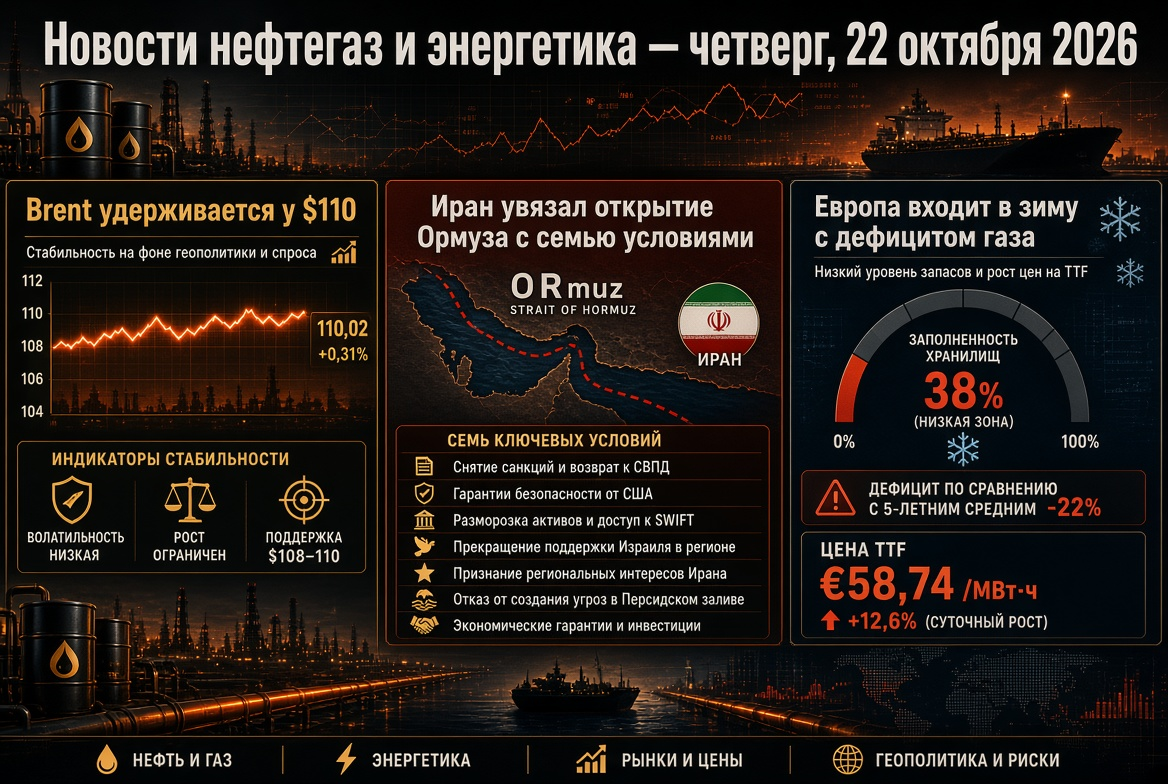
- Minyak: Brent— sekitar $110/barel, WTI— sekitar $99/barel; sejak awal tahun, harga minyak meningkat sekitar 75%.
- Geopolitik: Teheran menyatakan bahwa Selat Hormuz akan tetap ditutup sampai Washington menerima syarat Iran.
- Gas: TTF— sekitar €88/MWh, penyimpanan UE terisi sekitar 74–75%.
- Cadangan: cadangan minyak strategis AS berada pada level terendah sejak 1982.
- Batu bara: Newcastle— sekitar $150/ton, tertinggi dalam dua tahun.
Pasar minyak: Brent mendekati level tertinggi lima bulan
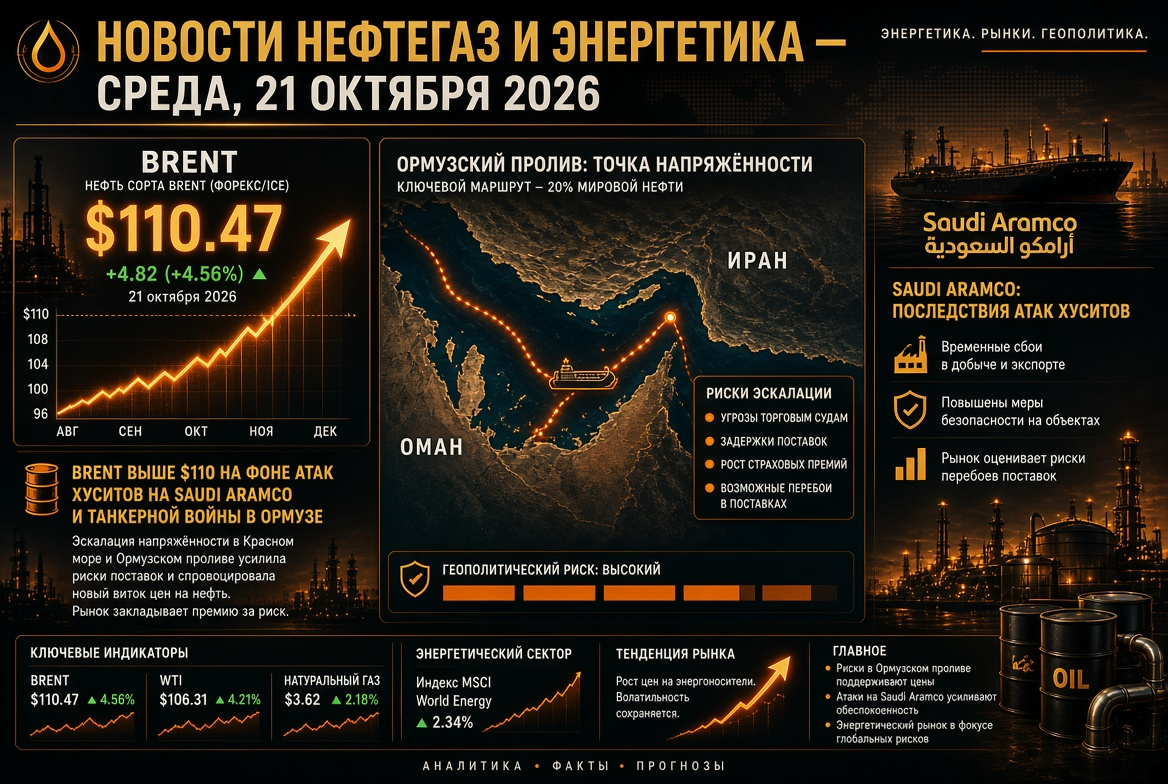
Harga minyak mengalami salah satu hari paling volatil di bulan Oktober. Pada hari Selasa, kontrak bulan Desember untuk Brent berfluktuasi lebih dari $6: dari $105,95 hingga $111,99— tertinggi sejak pertengahan Mei. Penurunan harga dipicu oleh rumor mengenai kesepakatan yang dekat antara AS dan Iran, namun pada hari Rabu, harga minyak kembali di atas $110 per barel.
Tiga faktor mendukung pasar:
- Pengurangan cadangan di AS. Data industri API mencatat penurunan cadangan minyak, bensin, dan distilat. Minggu lalu, EIA melaporkan bahwa cadangan minyak mentah komersial turun 8,6 juta barel— menjadi 415,6 juta, sekitar 3% di bawah rata-rata lima tahun.
- Defisit di pasar global. Menurut perkiraan EIA, cadangan minyak global pada kuartal III menyusut rata-rata 1,9 juta barel/hari, tren penurunan diperkirakan akan berlanjut pada kuartal IV.
- Premi risiko. Serangan terhadap kapal di Teluk Oman menjaga tarif sewa dan asuransi tetap tinggi.
Selat Hormuz dan perang tanker: diplomasi terhambat
Krisis di Selat Hormuz, yang dimulai pada 28 Februari, telah berlangsung lebih dari 230 hari. Menteri Luar Negeri Iran, Abbas Araqchi, menegaskan bahwa kontak tidak langsung dengan AS dilakukan melalui Pakistan dan Qatar, namun selat akan tetap ditutup sampai Washington menerima syarat Iran. Menteri Luar Negeri AS Marco Rubio menyebut pencapaian kesepakatan sebagai tantangan yang sangat sulit dan menekankan bahwa program nuklir Iran tetap menjadi isu kunci.
Para analis mencatat adanya perluasan geografi serangan: serangan terhadap tanker kini terjadi di luar selat, hingga ke Teluk Oman, yang mengancam pemindahan minyak antara kapal. Sementara itu, ekspor minyak dari negara-negara Teluk Persia sebagian pulih, sedangkan pasokan LNG tetap hampir terhenti.
Arab Saudi di bawah serangan Houthi: risiko bagi Saudi Aramco
Titik ketegangan kedua—serangan Houthi Yaman terhadap infrastruktur minyak Saudi. Pada malam 14 Oktober, serangan roket mengenai markas besar Saudi Aramco di Dhahran: tiga lantai atas gedung administratif terkena dampak, tetapi tidak ada korban. Sebelumnya, Houthi mengumumkan serangan terhadap fasilitas Aramco di Riyadh dan Yanbu. Kelompok tersebut berjanji untuk melanjutkan serangan terhadap fasilitas minyak kerajaan, yang tetap menjadi risiko bagi eksportir minyak terbesar di dunia dan kilang minyak di kawasan tersebut.
OPEC+: kuota dalam jeda, fokus pada level dasar 2027
>Tujuh negara kunci OPEC+—Arab Saudi, Rusia, Irak, Kuwait, Kazakhstan, Aljazair, dan Oman—mempertahankan target tingkat produksi untuk November tanpa perubahan. Kuota utama:
- Arab Saudi— sekitar 10,5 juta barel/hari;
- Rusia— sekitar 9,9 juta barel/hari;
- Irak— sekitar 4,4 juta barel/hari.
Produksi aktual grup pada bulan Agustus mencapai sekitar 25 juta barel/hari— sekitar 5 juta barel di bawah tingkat sebelum perang. Keputusan aliansi memiliki pengaruh terbatas pada pasar fisik: diskusi utama beralih ke audit kapasitas dan level dasar produksi untuk tahun 2027. Setelah keluarnya UEA dari OPEC pada bulan Mei, proses ini menjadi semakin penting. Pertemuan berikutnya dijadwalkan pada 1 November.
Cadangan strategis: SPR AS pada level terendah sejak 1982
Cadangan minyak strategis AS telah turun ke 283 juta barel— level terendah sejak Oktober 1982 dan sekitar 40% dari kapasitas proyeksi. Departemen Energi AS menawarkan pasar tambahan sebanyak 17 juta barel dalam kerangka intervensi terkoordinasi IEA. Sebagai pengingat, pada bulan Maret, 32 negara agensi setuju untuk pelepasan rekor sebanyak 400 juta barel, dan pada awal Oktober, negara-negara G7 menyepakati tambahan 100 juta barel minyak dan bahan bakar diesel.
>Bagi pasar, ini berarti bahwa "bantal keamanan" semakin menipis: pemulihan cadangan selanjutnya akan menjadi faktor permintaan dan akan mendukung harga minyak pada tahun 2027.
Gas dan LNG: TTF di level tertinggi empat tahun
Pasar gas Eropa tetap menjadi titik paling rentan dalam keseimbangan energi. Harga di hub TTF naik ke €88,41/MWh— level tertinggi dalam hampir empat tahun, dengan kenaikan lebih dari 200% sejak awal tahun. Beberapa penggerak kunci:
- pengisian penyimpanan bawah tanah UE— sekitar 74–75% dibandingkan norma musiman 86–89%;
- ekspor LNG Qatar pada bulan Oktober diperkirakan akan menurun hingga 0,6 juta ton, dengan keadaan darurat QatarEnergy diperpanjang hingga akhir November;
- pemadaman yang tidak terjadwal dari pabrik pemrosesan gas Kårstø di Norwegia.
ING menaikkan perkiraan rata-rata harga gas untuk musim dingin menjadi €73/MWh. Perkiraan median bank untuk kuartal IV— sekitar €71/MWh, yang lebih rendah dari kutipan pasar dan menunjukkan premi risiko yang tetap ada.
Batu bara, listrik, dan energi terbarukan
Gempa gas telah mengembalikan permintaan untuk batu bara. Tolok ukur Australia, Newcastle, diperdagangkan sekitar $150 per ton— 45% lebih tinggi dibandingkan tahun lalu; pada 6 Oktober, harga mencapai $152,20, tertinggi sejak Oktober 2024.
Sektor kelistrikan Eropa, di sisi lain, menunjukkan ketahanan berkat energi terbarukan:
- harga rata-rata di pasar "hari berikutnya" di UE turun 7%— dari €103 menjadi €91/MWh;
- sumber energi terbarukan menyuplai sekitar 73% dari total produksi listrik di UE;
- peningkatan pembangkit listrik tenaga surya selama Januari–Agustus mencapai rekor 36,4 TWh.
Energi terbarukan pada dasarnya mengurangi transfer guncangan harga dari gas ke listrik, yang mendukung daya tarik investasi dalam proyek tenaga surya, angin, dan sistem penyimpanan energi.
Rusia: produk minyak, kilang, dan pembatasan ekspor
Pasar produk minyak Rusia tetap berada di bawah regulasi ketat. Larangan ekspor bensin berlaku hingga 31 Januari 2027, dan pembatasan ekspor diesel bagi produsen diperpanjang hingga akhir Oktober seiring dengan perbaikan kilang yang ditunda hingga musim gugur. Data mengenai volume pemrosesan dan penjualan bahan bakar di bursa telah beralih menjadi informasi yang terbatas aksesnya.
>Harga minyak yang tinggi dan pelunakan retorika sanksi dari Washington telah membawa saham Rusia mencapai level tertinggi sejak pertengahan Juni dan mendukung rubel. Diskon untuk minyak Rusia ke Cina telah menyusut. Fokus utama adalah rapat Bank Rusia pada 23 Oktober.
Apa yang harus dipantau investor: kalender dan skenario
- 22 Oktober: reaksi pasar terhadap data baru EIA tentang cadangan minyak dan produk minyak, statistik mingguan tentang cadangan gas di AS.
- 23 Oktober: keputusan Bank Rusia tentang suku bunga acuan.
- 1 November: pertemuan OPEC+ mengenai kebijakan produksi untuk bulan Desember.
- Awal November: pemilihan paruh waktu di AS, setelah itu kemungkinan akan ada penyesuaian kebijakan Washington terhadap Iran.
>Skenario dasar untuk sektor minyak dan gas adalah mempertahankan Brent dalam kisaran $105–115 per barel hingga kemajuan nyata terjadi di Hormuz. Kesepakatan antara AS dan Iran bisa dengan cepat mengurangi premi risiko, sementara serangan baru terhadap infrastruktur di Teluk Persia dapat membawa harga minyak kembali ke level tertinggi tahunan di atas $120. Untuk pasar gas, cuaca di Eropa dan waktu kembalinya pasokan LNG dari Qatar akan menjadi faktor penentu.