Pasar Minyak: Premi Geopolitik Menjaga Brent di Atas $105
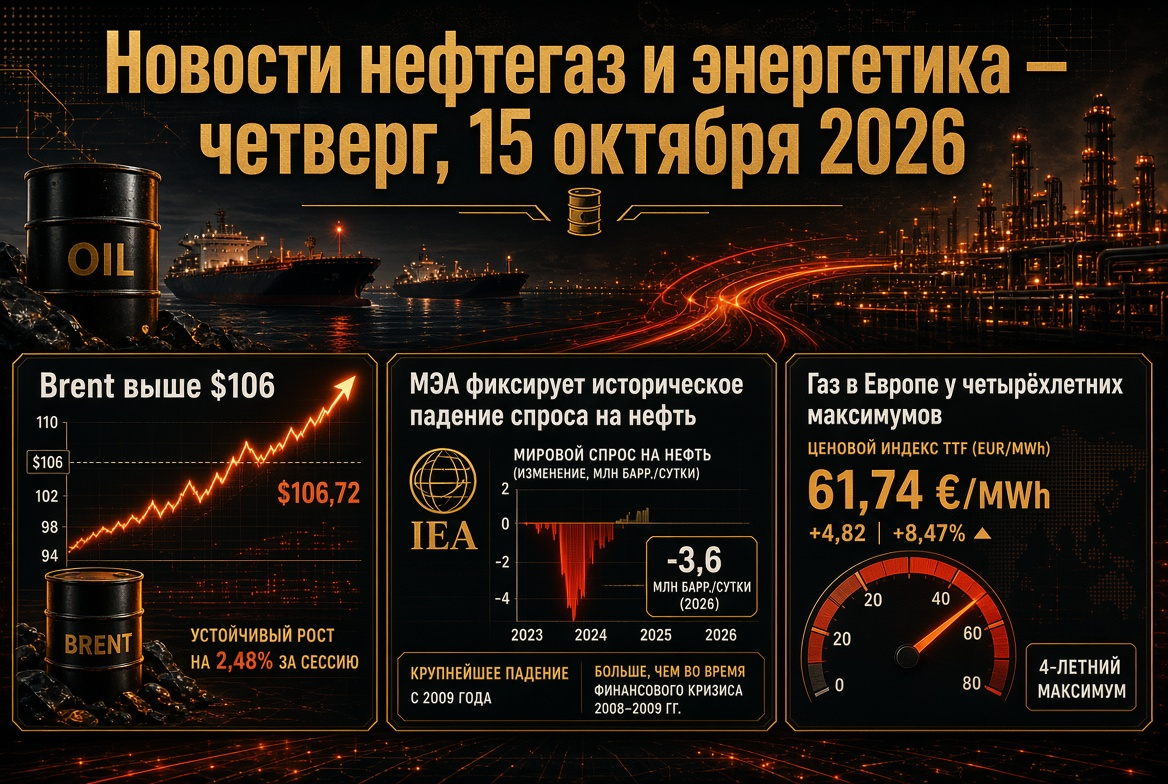
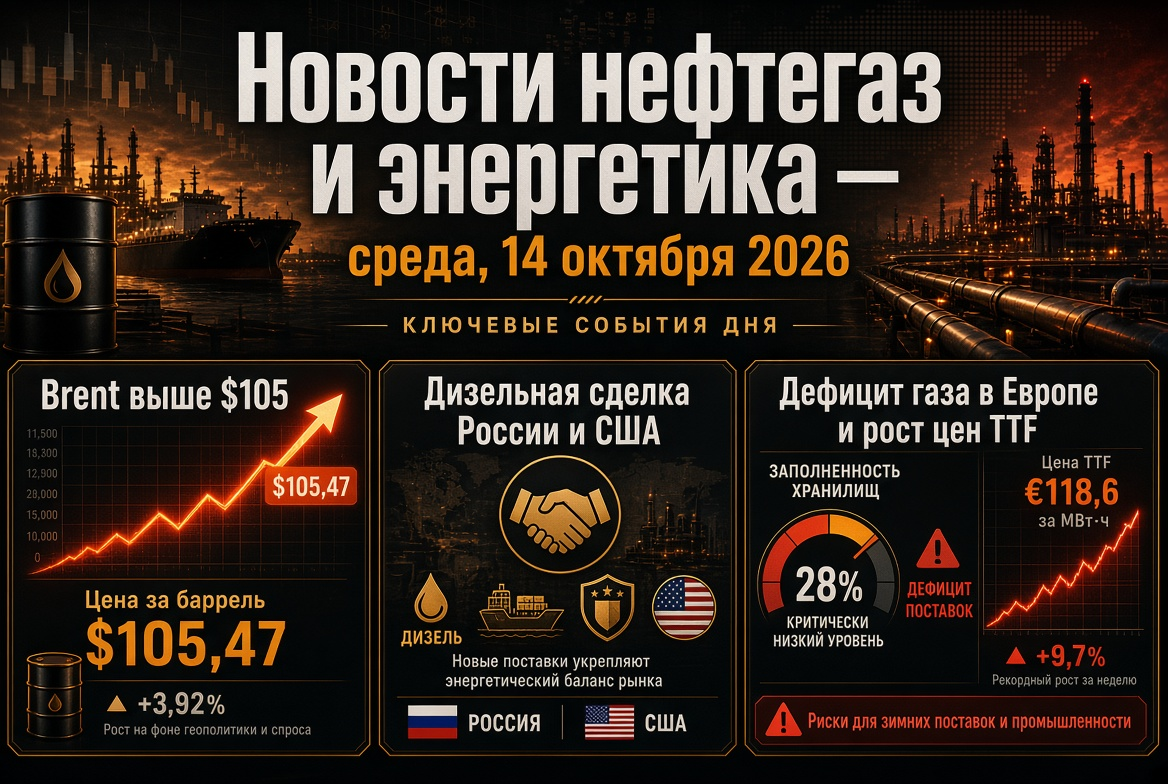
Secara umum, harga futures bulan Desember untuk Brent pada 14 Oktober diperdagangkan di kisaran $106,3–106,5 per barel, dengan lonjakan intraday mencapai $107,15. Harga WTI Amerika berada di sekitar $95. Tahun lalu, harga minyak berkisar antara $62-63, yang berarti peningkatan lebih dari 70% selama dua belas bulan.
Pendorong utama harga:
- Selat Hormuz. Serangan terhadap kapal terus berlanjut: tanker yang melintasi rute tanpa persetujuan Teheran terjebak di ranjau, dan pada 13 Oktober, sebuah kapal kontainer tenggelam di pintu keluar selat. Iran mengaitkan pembukaan penuh selat dengan pemenuhan tujuh syarat yang diajukan kepada Washington.
- Serangan Houthi terhadap Arab Saudi. Gerakan "Ansar Allah" mengklaim melakukan serangan terhadap fasilitas Saudi Aramco di Dhahran dan Provinsi Timur, kilang minyak di Riyadh, dan bandara ibu kota, berjanji untuk memperluas daftar target.
- Gap antara pasar berjangka dan pasar fisik. Partai nyata bahan mentah, menurut perkiraan lembaga harga, bernilai sekitar $129 per barel— jauh lebih mahal dari Brent kertas.
- Biaya pengiriman yang memecahkan rekor. Pengiriman minyak Rusia dari pelabuhan Baltik dan Laut Hitam ke India dikenakan biaya $27–32 per barel, sedangkan pengiriman dari Ras Tanura ke Rotterdam meningkat dari sekitar $2 pada tahun 2025 menjadi lebih dari $35.
Analis memperkirakan fluktuasi harga WTI dalam kisaran $90–100 dalam beberapa minggu mendatang; eskalasi lebih lanjut di Timur Tengah dapat mengembalikan Brent ke puncak musim semi di atas $120.
Laporan IEA: Penurunan Permintaan Minyak Sebanding dengan Krisis Terbesar
Laporan IEA bulan Oktober menjadi peristiwa analitis utama minggu ini untuk sektor minyak dan gas. Angka-angka kunci:
- Permintaan minyak global pada tahun 2026 diperkirakan akan turun 2,61 juta barel per hari menjadi 102,38 juta barel per hari (proyeksi telah dipangkas sekitar 110 ribu barel per hari).
- Penawaran minyak global pada tahun 2026 akan turun 5,8 juta barel per hari menjadi 100,7 juta barel per hari.
- Kembalinya pertumbuhan konsumsi diperkirakan tidak akan terjadi sebelum Maret 2027; pada tahun 2027, permintaan diperkirakan sekitar 104,38 juta barel per hari, yang masih di bawah tingkat tahun 2025.
- Kerugian terbesar terjadi pada distilat dan bahan baku petrokimia, terutama di Asia.
IEA juga mempercepat pelepasan cadangan strategis: setelah keputusan rekor pada bulan Maret untuk melepaskan 400 juta barel, agensi tersebut menyerukan negara-negara untuk lebih cepat mengeluarkan solar dari cadangan. OPEC, di sisi lain, untuk keenam kalinya berturut-turut menurunkan proyeksi permintaan untuk tahun 2026, tetapi meningkatkan proyeksi pertumbuhan untuk tahun 2027, menyatakan perlunya mengisi kembali cadangan yang terkuras.
OPEC+: Kuota Dibatasi, Produksi Aktual di Bawah Rencana
Tujuh negara OPEC+ mempertahankan level target produksi minyak untuk bulan November tanpa perubahan. Kuota dialokasikan sebagai berikut:
- Arab Saudi — 10,478 juta barel per hari;
- Rusia — 9,949 juta barel per hari;
- Irak — 4,431 juta barel per hari;
- Kuwait — 2,676 juta barel per hari;
- Kazakhstan — 1,628 juta barel per hari;
- Aljazair — 1,007 juta barel per hari;
- Oman — 841 ribu barel per hari.
Dalam praktiknya, kuota sebagian besar tetap di atas kertas: karena perang dan pembatasan logistik, produksi aktual beberapa anggotanya jauh di bawah target. Struktur aliansi telah berubah setelah keluar UAE dari OPEC dan OPEC+ pada 1 Mei 2026. Pertemuan "tujuh" berikutnya dijadwalkan pada 1 November, dan rapat komite pemantauan pada 29 November.
Kesepakatan Solar Rusia dan AS: Faktor Baru untuk Pasar Bahan Bakar
Pasar produk minyak terus bereaksi terhadap kesepakatan yang dicapai pada 9 Oktober selama percakapan telepon antara presiden Rusia dan AS. Departemen Keuangan AS memberikan lisensi yang untuk sementara mengurangi sanksi terhadap solar Rusia. Parameter kesepakatan:
- lebih dari 300 ribu ton solar untuk pasar Amerika dan global pada bulan Oktober;
- 500 ribu ton lagi pada bulan November dan kemudian sekitar 1 juta ton;
- dalam perspektif hingga 3 juta ton per bulan tergantung pada kondisi kilang minyak Rusia.
Moskow mencabut pembatasan ekspor solar lebih awal. Bagi perusahaan minyak Rusia, ini adalah pendapatan devisa tambahan dan dorongan untuk memaksimalkan pemanfaatan kilang. Bagi Washington, ini adalah alat untuk menurunkan harga bahan bakar menjelang pemilihan kongres. Diplomasi Eropa mengkritik kesepakatan tersebut dan mengumumkan sanksi baru. Pertanyaannya adalah tentang realisasi: setelah serangan terhadap kilang minyak di musim panas, sebagian kapasitas pengolahan masih dalam pemulihan.
“Gencatan Senjata Energi”: jeda rapuh untuk infrastruktur
Pada 11 Oktober, Donald Trump mengumumkan bahwa “gencatan senjata energi” antara Rusia dan Ukraina mulai berlaku — saling menolak serangan terhadap infrastruktur energi. Kremlin menyebut ide tersebut positif, tetapi syarat resminya belum dipublikasikan. Pada 12 Oktober, serangan terhadap fasilitas energi Ukraina berlanjut, dan hanya pada 13 Oktober hari pertama tanpa serangan tersebut tercatat. Bagi para peserta pasar energi, ketahanan jeda ini sangat penting: serangan terhadap kilang minyak menjadi salah satu faktor penyebab kekurangan solar global pada tahun 2026.
Gas dan LNG: Eropa Masuk Musim Dingin dengan Kekurangan Cadangan
Pasar gas Eropa adalah segmen paling tegang dalam energi global. Futures di hub TTF naik hingga €86–87 per MWh, level tertinggi sejak Desember 2022; kenaikan tahunan mencapai sekitar 170%. Penyebabnya:
- Penurunan ekspor LNG Qatar setelah kerusakan fasilitas Ras Laffan;
- Pengisian penyimpanan bawah tanah UE sekitar 73% dengan norma musiman sekitar 90%;
- Persaingan ketat dengan Asia untuk pengiriman LNG yang bebas.
Beberapa analis mempertahankan proyeksi moderat — sekitar €56 per MWh pada kuartal keempat berkat pengisian yang dipercepat. Namun, batasan fisik di pasar gas tidak dapat dihilangkan hanya dengan pernyataan diplomatik. Menariknya, pengiriman LNG arktik Rusia ke pelabuhan Eropa meningkat sekitar 9,5% selama sembilan bulan.
Batubara: Kembalinya Bahan Bakar Utama Asia
Kekurangan LNG menjadikan batubara sebagai penerima manfaat utama dari krisis ini. Batubara energi Newcastle diperdagangkan sekitar $149–150 per ton, mendekati puncak tiga tahun, dengan kenaikan lebih dari 40% dalam setahun. Dengan harga LNG di Asia sekitar $25 per MMBtu, batubara berkualitas tinggi menghasilkan biaya sekitar 80% lebih rendah bagi perusahaan pembangkit. IEA memperkirakan permintaan batubara global akan mencapai rekor pada tahun 2026: Cina, India, Jepang, Korea Selatan, dan sebagian Eropa meningkatkan pembangkit tenaga listrik berbasis batubara. Kuartal keempat secara tradisional merupakan puncak untuk impor, sehingga ekspor batubara menjelang akhir tahun mungkin meningkat secara signifikan. Di India, jumlah pembangkit listrik dengan cadangan bahan bakar di bawah 25% dari norma pada 1 Oktober mencapai 85.
Energi Terbarukan dan Listrik: Rekor Produksi dan Masalah Jaringan
Transisi energi terus berlanjut meskipun ada guncangan pasar minyak dan gas. Pada tahun 2025, sumber energi terbarukan untuk pertama kalinya dalam satu abad berhasil melampaui batubara dalam produksi listrik global. Rekor terkini:
- Australia: pada 11 Oktober, pembangkit listrik dari panel surya atap di sistem energi utama negara mencapai 17,5 GW, dengan proporsi matahari dalam konsumsi mencapai 72%;
- India: produksi solar harian memecahkan rekor pada 30 September;
- AS: pada bulan Mei, pembangkit solar untuk pertama kalinya melampaui pembangkit berbasis batubara.
Sisi negatifnya adalah pembatasan rekor pada produksi energi terbarukan dan harga listrik negatif selama jam-jam puncak matahari. Ini menunjukkan bahwa investasi dalam sistem penyimpanan energi dan infrastruktur jaringan listrik menjadi tema kunci bagi perusahaan energi.
Pasar Bahan Bakar Rusia: Stabilisasi di Bawah Kendali Regulator
Pasar produk minyak domestik di Rusia tetap dalam fase stabilisasi yang tidak stabil:
- harga eceran rata-rata bensin — 78,73 rubel per liter, solar — 86,72 rubel;
- sejak awal tahun, harga bensin telah naik 21%, secara signifikan melampaui inflasi umum;
- di bursa, harga A-92 minggu lalu turun menjadi 69,4 ribu rubel per ton, sementara A-95 naik menjadi 70,9 ribu rubel;
- FAS telah menandatangani kesepakatan harga bahan bakar dengan 35 wilayah.
Risiko utama adalah perbaikan tak terduga di kilang minyak: peningkatan ekspor solar memerlukan penyeimbangan antara kewajiban luar negeri dengan penyediaan pasar domestik yang penuh.
Apa yang Penting Bagi Investor dan Peserta Pasar Energi
- Minyak: premi geopolitik tetap ada; kisaran dasar Brent — $100–110 dengan risiko lonjakan saat serangan terhadap infrastruktur di Teluk Persia.
- Produk Minyak: solar tetap menjadi produk yang paling langka; pasokan Rusia dan cadangan strategis IEA dapat sebagian menurunkan premi.
- Gas: harga Eropa sensitif terhadap cuaca dan kecepatan pengisian; musim dingin yang dingin dapat mengangkat TTF di atas €100.
- Batubara: dukungan harga diperkirakan akan berlanjut hingga akhir tahun di tengah puncak musiman permintaan di Asia.
- Tanggal Penting: pertemuan OPEC+ pada 1 November dan data tentang cadangan minyak dan gas di AS dan Eropa.
Energi global pada musim gugur 2026 hidup dalam mode guncangan penawaran sekaligus pengetatan permintaan. Bagi perusahaan minyak dan gas, ini adalah periode pendapatan tinggi dan risiko meningkat, bagi konsumen — waktu untuk energi mahal, dan bagi sektor energi terbarukan dan penyimpanan — jendela untuk pertumbuhan yang dipercepat.