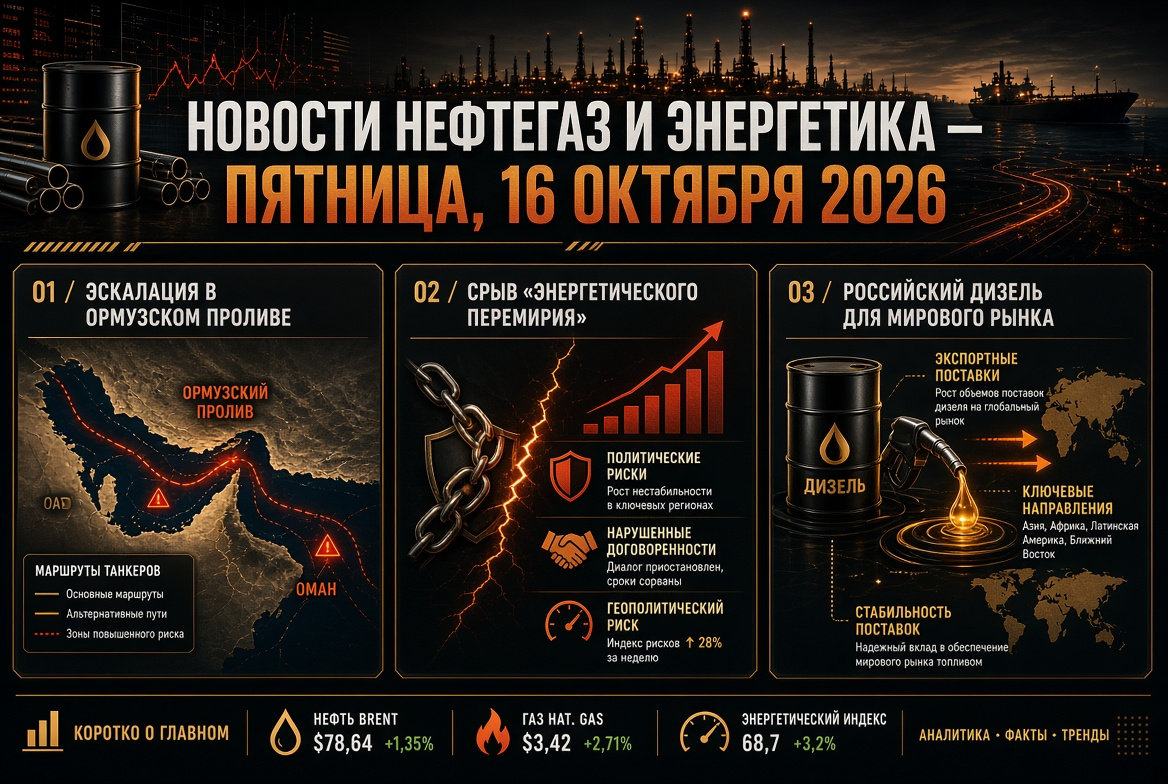
- serangan terhadap tanker di Selat Hormuz;
- kesepakatan antara Rusia dan AS tentang pasokan diesel;
- nasib serangan terhadap infrastruktur pengolahan minyak setelah runtuhnya "gencatan energi".
Pasar Minyak: Brent di $104 di tengah harapan pelonggaran sanksi terhadap "kapal bayangan"
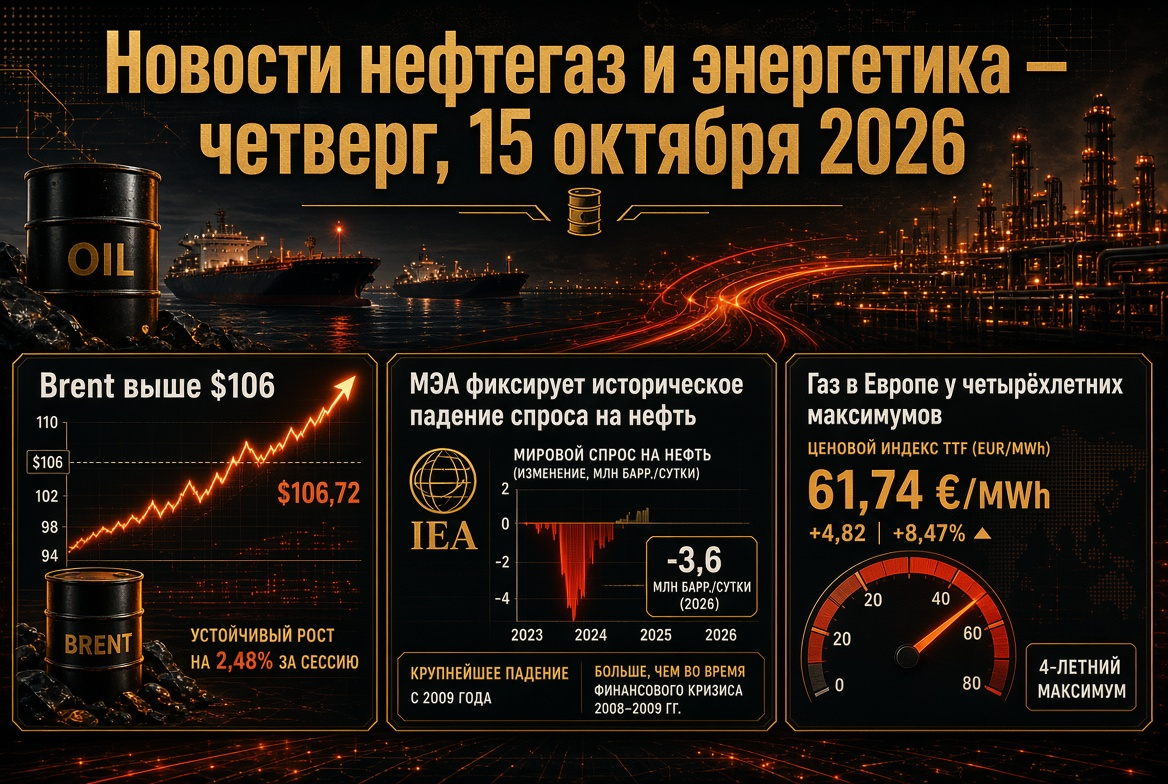
Harga minyak turun sekitar 2% pada hari Kamis. Kontrak berjangka Desember untuk Brent jatuh ke kisaran $103,5–104 per barel setelah penutupan Rabu di level $106,06. WTI November diperdagangkan sekitar $94–95. Tekanan pada harga disebabkan oleh laporan bahwa pemerintah AS mempertimbangkan pelonggaran sanksi terhadap kapal "kapal bayangan". Tujuan Washington adalah untuk mengurangi tarif sewa yang mencatat rekor dan mempercepat ekspor minyak dari Teluk Persia.
Dukungan fundamental untuk pasar minyak tetap ada:
- Cadangan di AS menurun. Menurut estimasi Institut Minyak Amerika, cadangan komersial untuk minggu hingga 9 Oktober turun sebesar 11,1 juta barel.
- Harga tetap tinggi secara tahunan. Brent sekitar 70% lebih mahal dibandingkan tahun lalu. Rekor tahunan $120,88 dicatat pada 30 April.
- Selisih Brent-WTI melebar. Selisihnya melebihi $9 per barel, mencerminkan premi risiko di rute laut.
Selat Hormuz: fase paling berbahaya untuk pelayaran sejak dimulainya perang
Oktober menjadi salah satu bulan tersibuk bagi armada tanker sejak dimulainya konflik seputar Iran pada akhir Februari. Dalam minggu ini, dua kapal tenggelam, termasuk kapal kontainer Singapura GFS Pride. Sejak awal minggu, setidaknya sembilan serangan telah dilaporkan di dekat selat. Tanker yang diserang membawa minyak, LNG, dan LPG.
- Ekspor minyak mentah dari Timur Tengah pada bulan September pulih hampir ke level sebelum perang. Ini dimungkinkan berkat laluan malam untuk tanker di bawah kawalan Angkatan Laut AS dengan transponder dimatikan.
- Iran meningkatkan tekanan untuk mengembalikan kontrol atas aliran. Pada hari-hari tertentu, laluan melalui selat berkurang setengahnya atau lebih.
- Bagi perusahaan asuransi dan penyewaan, ini berarti tarif dan ekstra militer yang mencatat rekor akan tetap ada.
OPEC+: kuota dibekukan, produksi nyata di bawah target
Pada pertemuan 4 Oktober, tujuh peserta kunci OPEC+ mempertahankan kuota untuk bulan November tanpa perubahan. Grup ini terdiri dari Arab Saudi, Rusia, Irak, Kuwait, Kazakhstan, Aljazair, dan Oman. Tingkat target sekitar 10,5 juta barel per hari untuk Arab Saudi, 9,9 juta untuk Rusia, dan 4,4 juta untuk Irak.
- Produksi aktual inti aliansi pada bulan Agustus sekitar 25 juta barel per hari. Ini sekitar 5 juta barel per hari di bawah level sebelum perang.
- Masih ada sekitar 2 juta barel per hari pengurangan yang berlaku.
- Sekretariat sedang menyelesaikan audit kapasitas maksimum, yang akan digunakan untuk menghitung level dasar untuk tahun 2027.
- Pertemuan berikutnya dijadwalkan pada 1 November.
Laporan IEA: defisit minyak dan diesel akan berlanjut hingga 2027
Laporan bulan Oktober dari Badan Energi Internasional mengonfirmasi bahwa keseimbangan pasar minyak global tetap defisit.
- Permintaan minyak global pada tahun 2026 diperkirakan turun 2,6 juta barel per hari, menjadi 102,4 juta.
- Penawaran dalam setahun akan menurun sebesar 5,8 juta barel per hari.
- Proyeksi pemulihan permintaan pada tahun 2027 diturunkan dari 2,6 menjadi 2 juta barel per hari.
- Utilisasi kilang pada bulan Oktober akan turun ke level terendah musiman 81,3 juta barel per hari. Pada akhir tahun diperkirakan akan meningkat menjadi 84,6 juta.
>Risiko utama bagi pengolahan minyak dan perusahaan bahan bakar adalah distilat menengah. Menurut estimasi agensi, ekspor global diesel telah menurun sekitar 700 ribu barel per hari. Ketegangan di pasar gasoil akan berlanjut hingga 2027.
Kesepakatan diesel Rusia dan AS: aliran baru produk minyak
>Tema utama pasar produk minyak adalah kesepakatan antara presiden AS dan Rusia pada 9 Oktober tentang pasokan diesel Rusia ke pasar AS dan global. Departemen Keuangan AS telah mengeluarkan lisensi sementara untuk transaksi dengan diesel Rusia hingga 7 April 2027.
- Volume: 300 ribu ton pada bulan Oktober, 500 ribu ton pada bulan November, 1 juta ton pada bulan Desember. Secara prospektif dapat mencapai sampai 3 juta ton per bulan.
- Regulasi di Rusia: pembatasan pada ekspor diesel dicabut lebih awal. Larangan ekspor bensin tetap berlaku hingga 31 Januari 2027. Pemerintah juga mendiskusikan pembatasan ekspor LPG.
- Mekanisme pasokan: Menurut Alexander Novak, kementerian energi kedua negara sedang menyepakati kontrak dan instrumen pengiriman yang memperhitungkan sanksi terhadap perusahaan minyak terbesar Rusia.
- Reaksi pasar: kontrak berjangka diesel di AS turun sekitar 5%. Di Eropa, efeknya bersifat sementara, karena volume tidak sebanding dengan defisit yang disebabkan oleh krisis di Teluk Persia.
Kilang dan "gencatan energi": jeda telah berakhir
>"Gencatan energi" yang diumumkan pada 11 Oktober antara Rusia dan Ukraina pada dasarnya gagal. Kyiv menghentikan serangan terhadap kilang Rusia selama tiga hari. Kemudian, Ukraina menuduh Moskow melakukan serangan besar-besaran terhadap sistem energi mereka dan mengumumkan dimulainya kembali serangan. Hanya pada bulan September, 12 kilang pengolahan minyak besar Rusia diserang. Kapasitas yang dihentikan atau beroperasi dengan beban yang berkurang mencakup hampir seperempat pengolahan Rusia. Bagi eksportir produk minyak, ini merupakan risiko kunci: volume kesepakatan diesel sangat bergantung pada kondisi kilang.
Gas dan LNG: Eropa memasuki musim dingin dengan cadangan yang kurang
>Pasar gas Eropa tetap tertekan. Kontrak berjangka TTF diperdagangkan sekitar €85–87 per MWh, ini adalah level tertinggi sejak Desember 2022 dan hampir tiga kali lipat dari level tahun lalu.
- Tempat penyimpanan bawah tanah UE terisi sekitar 73–74% dari norma lima tahunan sekitar 89%.
- Brussels telah melunakkan target pengisian penyimpanan dari 90% menjadi 80%.
- Pengiriman LNG dari Qatar ke Eropa hampir tidak ada. Indikator Asia JKM di atas $25 per MMBtu, dan Eropa bersaing dengan Asia untuk setiap pengiriman.
- Sebagian analis tetap menunggu koreksi. Proyeksi dasar Citi untuk kuartal IV adalah €56 per MWh.
Batu bara, pembangkit listrik, dan EBT: dua kutub keamanan energi
>Harga LNG yang tinggi mengembalikan batu bara ke dalam keseimbangan energi Asia. Harga batu bara energi Newcastle bertahan di sekitar $150 per ton. Di awal Oktober, harga mencapai $152,20, level tertinggi sejak Oktober 2024, dan telah meningkat sekitar 45% secara tahunan.
>Saat yang sama, pertumbuhan energi terbarukan semakin dipercepat:
- di Australia, pembangkit listrik tenaga surya atap pada 11 Oktober mencatat rekor produksi 17,5 GW, dengan porsi tenaga surya dalam konsumsi mencapai 72%;
- volume proyek EBT Australia dengan keputusan investasi pada tahun 2026 telah melebihi 5 GW, ini adalah rekor tahunan;
- di Eropa, perusahaan energi menggabungkan pembangkit tenaga surya dengan penyimpanan untuk mengurangi ketergantungan pada gas pada jam puncak;
- pada 29 Oktober, IEA akan mempresentasikan laporan Renewables 2026 dengan proyeksi kapasitas baru yang diperbarui.
Apa yang Penting bagi Investor EnerGI pada 16 Oktober
- Selat Hormuz. Insiden baru dapat dengan cepat mengembalikan Brent ke $107–110 per barel.
- Sanksi terhadap "kapal bayangan". Keputusan resmi AS dapat menurunkan sewa dan menekan harga minyak.
- Pengiriman pertama diesel Rusia. Ini akan menjadi indikator untuk spread crack dan margin pengolahan.
- Agenda korporasi. "Gazprom Neft" pada 16 Oktober menerbitkan obligasi dalam yuan dengan tingkat 8,3%. Saham "Sovcomflot" merespons sinyal tentang pelonggaran sanksi.
- Kalender politik. Hingga pemilihan sementara di Kongres AS pada 3 November, Washington akan berusaha menurunkan harga bahan bakar.
>Kesimpulan minggu ini: pasar minyak, gas, dan produk minyak global tetap menjadi pasar penjual. Premi geopolitik, defisit diesel, dan cadangan gas yang rendah di Eropa mendukung harga. Pelonggaran sanksi dan skema logistik baru hanya sedikit meredakan ketegangan. Bagi pelaku pasar energi, alat kunci tetap adalah manajemen risiko yang fleksibel.